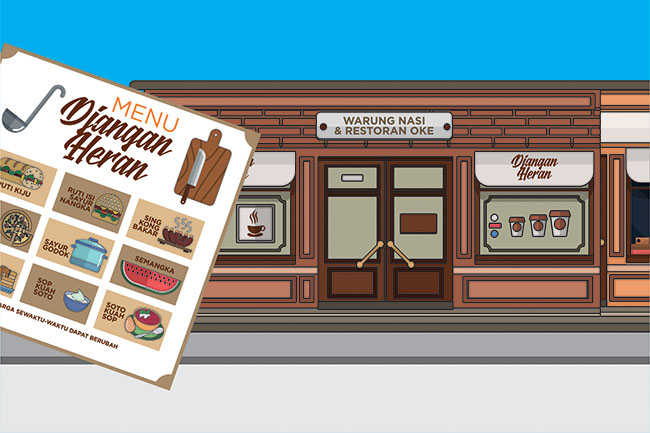
Saya mempunyai warung makan yang bersifat bongkar pasang (PKL) di mana di warung saya terdapat spanduk/bannernama warung dan menu makan yang berukuran 1,5m x 1,5m berjumlah 1 saja dan hanya dipasang di malam hari. Selain itu jarak pemasangan dengan jalan raya berkisar 8 m. Apakah itu dikenai pajak reklame? Tolong jawab dengan merujuk pada peraturan pajak reklame terbaru. Terima kasih.
Seluruh informasi hukum yang ada di Klinik hukumonline.com disiapkan semata – mata untuk tujuan pendidikan dan bersifat umum (lihat Pernyataan Penyangkalan). Untuk mendapatkan nasihat hukum spesifik terhadap kasus Anda, konsultasikan langsung dengan Konsultan Mitra Justika.
Peraturan Pajak Reklame Terbaru
Berkaitan dengan pertanyaan Anda, sepanjang penelusuran kami, peraturan pajak reklame terbaru adalah UU 1/2022.
Belajar Hukum Secara Online dari Pengajar Berkompeten Dengan Biaya Terjangkau
Mulai DariRp. 149.000
Apa itu pajak reklame? Berdasarkan Pasal 1 angka 50 UU 1/2022, pajak reklame adalah pajak atas penyelenggaraan reklame, yaitu benda, alat, perbuatan, atau media yang bentuk dan corak ragamnya dirancang untuk tujuan komersial memperkenalkan, menganjurkan, mempromosikan, atau menarik perhatian umum terhadap sesuatu.[1]
Selanjutnya, pajak reklame apakah pajak daerah? Pada dasarnya pajak reklame merupakan pajak yang dipungut oleh pemerintah kabupaten/kota sesuai Pasal 4 ayat (2) huruf d UU 1/2022.
Objek pajak reklame adalah semua penyelenggaraan reklame[2] yang meliputi papan/billboard/videotron/megatron, reklame kain, reklame melekat/stiker, reklame selebaran, reklame berjalan (termasuk pada kendaraan), reklame udara, reklame apung, film/slide, dan reklame peragaan.[3]
Siapa wajib pajak reklame? Menurut Pasal 61 ayat (2) UU 1/2022, wajib pajak reklame adalah orang pribadi atau badan yang menyelenggarakan reklame. Sedangkan subjek pajak reklame adalah orang pribadi atau badan yang menggunakan reklame.[4]
Pengecualian Objek Pajak Reklame
Selain ketentuan yang telah dijelaskan sebelumnya, terkait pajak reklame ini juga terdapat pengecualian objek pajak reklame sesuai Pasal 60 ayat (3) UU 1/2022 yang menyebutkan bahwa yang dikecualikan dari objek pajak reklame adalah:
penyelenggaraan reklame melalui internet, televisi, radio, warta harian, warta mingguan, warta bulanan, dan sejenisnya;
label/merek produk yang melekat pada barang yang diperdagangkan, yang berfungsi untuk membedakan dari produk sejenis lainnya;
nama pengenal usaha atau profesi yang dipasang melekat pada bangunan dan/atau di dalam area tempat usaha atau profesi yang jenis, ukuran, bentuk dan bahan reklamenya diatur dalam peraturan kepala daerah (“Perkada”) dengan berpedoman pada ketentuan yang mengatur tentang nama pengenal usaha atau profesi tersebut;
reklame yang diselenggarakan oleh pemerintah atau pemerintah daerah;
reklame yang diselenggarakan dalam rangka kegiatan politik, sosial, dan keagamaan yang tidak disertai dengan iklan komersial; dan
reklame lainnya yang diatur dengan peraturan daerah (“Perda”).
Berdasarkan penjelasan di atas, sekaligus menjawab pertanyaan Anda, membayar pajak reklame atau tidaknya bagi pedagang kaki lima (“PKL”) atas spanduk dagangannya bergantung pada apakah spanduk tersebut memiliki tujuan komersial atau tidak. Jika spanduk warung yang dipasang oleh PKL hanya bertujuan sebagai nama pengenal usaha di dalam area tempat usaha, maka spanduk tersebut dikecualikan sebagai objek pajak. Sedangkan, jika spanduk warung yang dipasang oleh PKL memiliki tujuan komersial, maka spanduk warung termasuk pada objek reklame.
Sebagai informasi, pengenaan pajak reklame berdasar pada nilai sewa reklame.[5] Dalam hal reklame diselenggarakan oleh pihak ketiga, maka nilai sewa ditetapkan berdasarkan nilai kontrak reklame.[6] Lalu, Dalam hal diselenggarakan sendiri, nilai sewa reklame dihitung dengan memperhatikan faktor jenis, bahan yang digunakan, lokasi penempatan, waktu penayangan, jangka waktu penyelenggaraan, jumlah, dan ukuran media reklame.[7]