



Negosiasi dalam perjanjian kredit sindikasi menjadi salah satu langkah penting bagi debitur untuk menekan risiko hukum, sekaligus menjaga kepentingan bisnisnya. Melalui negosiasi, debitur dapat membahas kewajiban yang ditetapkan kreditur agar ketentuan dalam perjanjian tetap proporsional dan dapat dipenuhi.
Kebutuhan perusahaan untuk merealisasikan proyek berskala besar mendorong penggunaan fasilitas pembiayaan yang kompleks, salah satunya kredit sindikasi. Skema ini memungkinkan pembiayaan diberikan oleh beberapa kreditur secara bersama-sama.
Akan tetapi, keterlibatan banyak pihak juga membuat hubungan hukum dalam kredit sindikasi menjadi lebih kompleks, terutama dalam menentukan hak, kewajiban, dan pembagian risiko masing-masing pihak.
Oleh karena itu, negosiasi diperlukan untuk memastikan para pihak memahami kewajibannya, sekaligus menyeimbangkan kepentingan debitur dan kreditur. Bagi debitur, negosiasi menjadi kesempatan untuk meninjau ketentuan yang berpotensi membatasi kegiatan usaha atau menimbulkan risiko apabila tidak dapat dipenuhi.
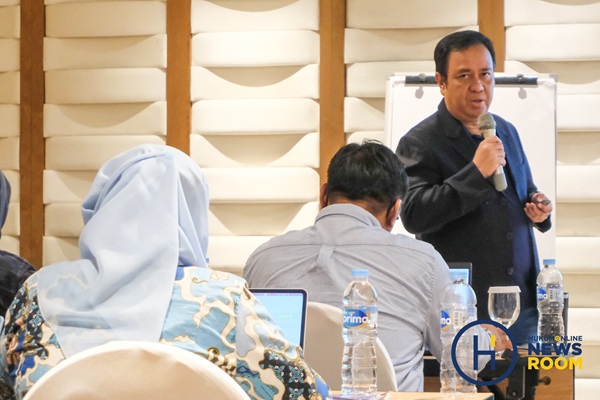
Partner Siahaan Irdamis Andarumi & Rekan (SIAR) Legal, David I. Siahaan, menjelaskan bahwa salah satu aspek penting yang perlu dinegosiasikan dalam perjanjian kredit adalah janji atau komitmen (convenant) para pihak. Ketentuan ini umumnya memuat kewajiban debitur untuk menjaga profil risiko dan menjadi dasar bagi kreditur dalam melakukan pengawasan serta mengambil tindakan kontraktual.
“Biasanya bank punya suatu standar tertentu untuk menjaga kepentingan, untuk menjaga profil risikonya, makanya ada covenant. Cuma, ketika bicara covenant, nanti ada beberapa hal yang mungkin bisa ditawar, ada hal lain yang tidak bisa ditawar,” jelas David dalam pelatihan bertajuk ‘Strategi Hukum dalam Kredit Sindikasi: Struktur Transaksi, Menegosiasikan Klausul, dan Tata Kelola Sindikasi’ yang diselenggarakan Hukumonline pada Selasa (27/10).
Menurut David, covenant memiliki sejumlah fungsi, antara lain mencegah peningkatan risiko kredit melalui pembatasan tindakan tertentu, memastikan keberlangsungan usaha dan kepatuhan debitur, memberikan informasi dini kepada kreditur, serta menjadi tolok ukur objektif dalam pemberian persetujuan (consent), pembebasan kewajiban (waiver), maupun tindakan pemulihan (remedies).
