



Ribuan tenaga non-ASN akhirnya memperoleh kepastian status melalui skema Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) Paruh Waktu sebagai bagian dari implementasi Undang-Undang Nomor 20 Tahun 2023 tentang Aparatur Sipil Negara. Namun, pada saat yang sama, berbagai daerah justru menghadapi gelombang demonstrasi, penundaan pengangkatan, hingga pernyataan ketidakmampuan membayar gaji PPPK karena keterbatasan kapasitas fiskal daerah.
Data pemerintah menunjukkan bahwa pada awal tahun 2026 terdapat sekitar 6,6 juta ASN, yang terdiri atas sekitar 3,5 juta PNS, 2 juta PPPK, dan sekitar 1,1 juta PPPK Paruh Waktu, sehingga beban pembiayaan ASN daerah semakin meningkat. Sementara itu, berbagai organisasi PPPK juga mendesak pemerintah pusat memberikan solusi bagi daerah yang mengalami persoalan fiskal dalam membiayai pengangkatan PPPK. Fenomena ini menunjukkan bahwa persoalan reformasi ASN tidak lagi berkisar pada siapa yang berhak diangkat menjadi ASN, tetapi siapa yang harus menanggung konsekuensi fiskal dari kebijakan tersebut.
Undang-Undang Nomor 20 Tahun 2023 lahir dengan tujuan mengakhiri praktik tenaga honorer dan menata seluruh sumber daya manusia pemerintahan ke dalam sistem ASN melalui mekanisme PNS, PPPK, maupun PPPK Paruh Waktu sebagai skema transisi bagi eks tenaga non-ASN. Dari perspektif hukum administrasi negara, kebijakan ini memberikan kepastian status kepegawaian sekaligus menghapus dualisme antara ASN dan tenaga honorer.
Namun, reformasi tersebut berlangsung bersamaan dengan perubahan besar dalam sistem hubungan keuangan pusat dan daerah melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). UU HKPD menegaskan bahwa penyelenggaraan urusan pemerintahan yang menjadi kewenangan daerah pada prinsipnya didanai melalui APBD, sedangkan pemerintah pusat membiayai urusan yang menjadi kewenangannya sendiri.
Di sisi lain, UU HKPD juga melakukan reformulasi Dana Alokasi Umum (DAU). Berbeda dengan pendekatan sebelumnya, DAU kini dihitung berdasarkan celah fiskal yaitu selisih antara kebutuhan fiskal daerah dan potensi pendapatan daerah. Dengan demikian, kapasitas fiskal setiap daerah menjadi variabel utama dalam menentukan kemampuan daerah membiayai pelayanan publik, termasuk belanja pegawai. Persoalannya, reformasi ASN melalui UU ASN menghendaki penyelesaian tenaga honorer secara nasional dengan pendekatan yang relatif seragam, sementara UU HKPD justru mengakui bahwa kemampuan fiskal setiap daerah sangat berbeda.
Di sinilah muncul ketegangan kebijakan yang selama ini kurang mendapatkan perhatian.
Pertama, UU ASN memberikan mandat yang bersifat nasional untuk menyelesaikan tenaga honorer melalui mekanisme ASN, termasuk PPPK Paruh Waktu. Konsekuensinya, pemerintah daerah memiliki kewajiban administratif untuk melaksanakan kebijakan tersebut. Kedua, UU HKPD justru menempatkan kapasitas fiskal sebagai dasar utama dalam pengalokasian transfer ke daerah, khususnya melalui DAU. DAU tidak lagi diberikan semata-mata berdasarkan prinsip pemerataan, melainkan memperhitungkan kebutuhan fiskal dan potensi pendapatan daerah, sehingga setiap daerah memperoleh ruang fiskal yang berbeda sesuai karakteristiknya. Konsekuensinya, dua daerah yang memiliki jumlah PPPK hampir sama belum tentu memiliki kemampuan yang sama dalam membayar gaji maupun memenuhi hak-hak kepegawaiannya.
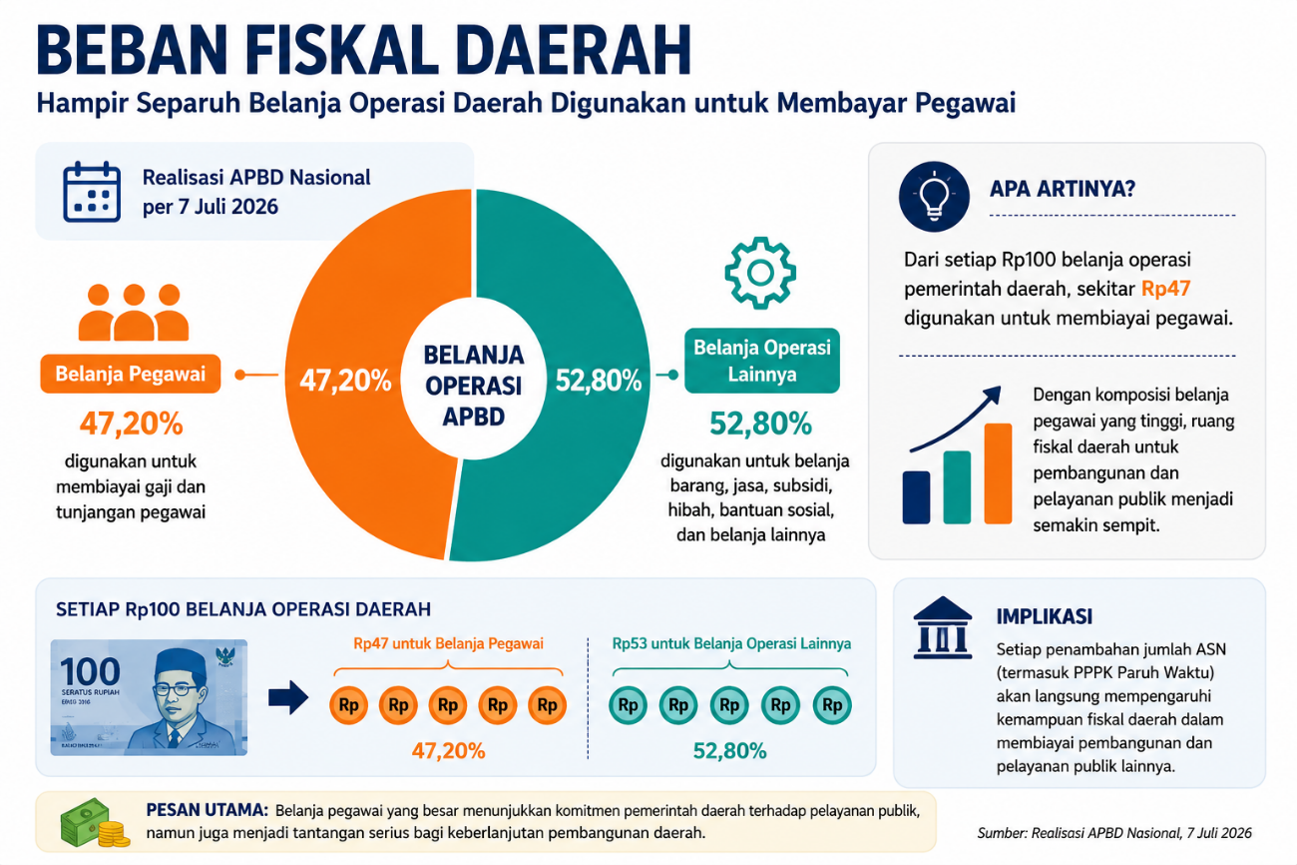
Persoalan tersebut semakin kompleks apabila dikaitkan dengan kondisi APBD nasional. Berdasarkan realisasi APBD nasional hingga 8 Juli 2026, Belanja Pegawai telah mencapai sekitar 47,20% dari total Belanja Operasi. Walaupun proporsi tersebut berbeda antar-daerah, angka ini menunjukkan bahwa hampir separuh belanja operasional pemerintah daerah telah digunakan untuk membiayai aparatur. Penambahan jumlah PPPK, khususnya PPPK Paruh Waktu, berpotensi semakin mempersempit ruang fiskal daerah untuk membiayai pelayanan publik maupun pembangunan.


