



Para pihak yang terlibat dalam kredit sindikasi menghadapi berbagai risiko hukum, mulai dari ketidaksempurnaan pengikatan jaminan, kewenangan korporasi, hingga inkonsistensi antardokumen perjanjian. Oleh karena itu, penyusunan dan negosiasi perjanjian kredit sindikasi perlu dilakukan secara cermat untuk memastikan hak dan kewajiban setiap pihak terlindungi.
Risiko dalam kredit sindikasi tidak hanya berkaitan dengan besarnya pembiayaan, tetapi juga dengan pembagian tanggung jawab dan keselarasan dokumen yang mengatur hubungan para pihak.
Laksmita Andarumi, Partner Siahaan Irdamis Andarumi & Rekan (SIAR) Legal, mengatakan bahwa salah satu alasan perbankan menggunakan instrumen kredit sindikasi adalah adanya ketentuan Batas Maksimum Pemberian Kredit (BMPK) dan Batas Maksimum Penyaluran Dana (BMPD). Melalui sindikasi, pembiayaan dapat dibagi kepada beberapa bank, sehingga penyaluran dana tetap memperhatikan batas yang berlaku bagi masing-masing bank.
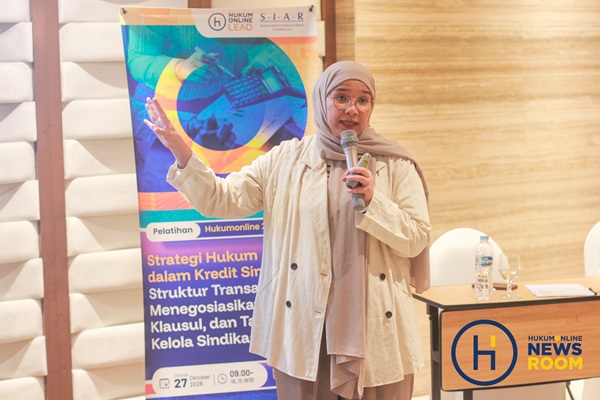
“Sehingga mereka berbagi, karena memang platformnya mungkin kalau akan dibiayai semua akan melampaui ketentuan BMPK dan BMPD,” katanya Hal dalam pelatihan yang diselenggarakan Hukumonline bertajuk ‘Strategi Hukum dalam Kredit Sindikasi: Struktur Transaksi, Menegosiasikan Klausul, dan Tata Kelola Sindikasi’ pada Selasa (27/10).
Selain untuk memenuhi batas pembiayaan, kredit sindikasi memungkinkan bank membagi risiko pembiayaan, terutama untuk proyek-proyek berskala besar. Dengan melibatkan beberapa kreditur, risiko tidak ditanggung sepenuhnya oleh satu bank.
Dari sisi debitur, skema ini juga menyederhanakan proses pengajuan pembiayaan. Debitur dapat memperoleh pendanaan dari beberapa kreditur melalui satu paket dokumentasi dan perjanjian fasilitas, sehingga tidak perlu menegosiasikan perjanjian secara terpisah dengan setiap bank.
“Dari sisi debitur, tentunya juga akan lebih menguntungkan, karena tidak harus bernegosiasi kepada banyak kreditur untuk suatu pembiayaan. Hanya dengan satu paket dokumentasi, mereka bisa bertemu dengan banyak kreditur,” ucap Laksmita.
Struktur dan Pembagian Peran
Pada dasarnya, kredit sindikasi merupakan fasilitas pembiayaan yang melibatkan dua atau lebih kreditur untuk memberikan kredit kepada satu debitur atau beberapa debitur yang memiliki keterkaitan, misalnya berada dalam satu kelompok usaha. Pembiayaan tersebut diatur melalui satu paket dokumen dan perjanjian fasilitas dengan ketentuan yang disepakati bersama.
Dalam struktur ini, terdapat pihak yang bertindak sebagai pengelola sekaligus koordinator transaksi. Pelaksanaan dan administrasi kredit sindikasi umumnya melibatkan agen fasilitas, agen jaminan, dan agen penampung.
Agen fasilitas bertugas mengelola administrasi fasilitas kredit, serta menjalankan fungsi yang disepakati untuk mewakili kepentingan kreditur. Agen jaminan bertindak untuk kepentingan para kreditur dalam pengelolaan jaminan, sedangkan agen penampung mengelola arus dana masuk dan keluar sesuai dengan mekanisme yang disepakati dalam perjanjian.
Meskipun pembiayaan diberikan secara bersama-sama, setiap kreditur tetap memiliki porsi dan tanggung jawab masing-masing. Pembayaran kepada kreditur dilakukan secara prorata sesuai dengan porsi pembiayaannya.
Sementara itu, pengambilan keputusan pada umumnya mengikuti mekanisme suara mayoritas kreditur, meskipun persetujuan seluruh kreditur dapat disyaratkan untuk perubahan atau persoalan yang bersifat fundamental.
Pembagian peran dan mekanisme pengambilan keputusan tersebut perlu dirumuskan secara jelas dalam perjanjian. Tanpa pengaturan yang memadai, perbedaan kepentingan antara kreditur mayoritas dan minoritas dapat memicu sengketa.
Praktik Pasar dan Tantangan Hukum
Laksmita menjelaskan, praktik kredit sindikasi di pasar tidak selalu sejalan dengan ketentuan hukum yang berlaku di Indonesia. Salah satu isu yang perlu diperhatikan adalah penggunaan bahasa dalam perjanjian.
Dalam transaksi yang melibatkan pihak Indonesia, ketentuan mengenai penggunaan bahasa Indonesia perlu diperhatikan. Akan tetapi, dalam praktiknya, perjanjian kredit sindikasi kerap disusun dalam dua bahasa, yakni bahasa Indonesia dan bahasa Inggris, terutama ketika transaksi melibatkan pihak asing.
Oleh karena itu, para pihak perlu memastikan kesesuaian kedua versi agar tidak menimbulkan perbedaan penafsiran.
Baca juga:
- Memahami Aspek Hukum dan Strategi dalam Penerapan Kredit Sindikasi Sebagai Alternatif Pembiayaan
- Keberlanjutan dan ESG dalam Pinjaman Sindikasi: Perspektif Hukum dan Komersial
- Hal Penting yang Perlu Dilakukan Korporasi Sebelum Teken Perjanjian Kredit
Persoalan lain berkaitan dengan pilihan hukum dan forum penyelesaian sengketa. Dalam transaksi lintas negara, para pihak dapat memilih arbitrase sebagai forum penyelesaian sengketa. Pilihan tersebut perlu dipertimbangkan bersama dengan ketentuan hukum yang berlaku, termasuk mekanisme pengakuan dan pelaksanaan putusan.
Laksmita menilai pilihan forum penyelesaian sengketa akan berpengaruh terhadap proses yang harus ditempuh para pihak ketika terjadi perselisihan.
“Kita bisa langsung dieksekusi walaupun dengan ada syarat dan ketentuan yang memang tetap harus dipatuhi dalam konteks hukum arbitrase dibandingkan dengan mungkin kalau kita dengan pilihan hukum forumnya itu pengadilan,” ujarnya.
Selain bahasa dan forum sengketa, konsistensi dokumen menjadi aspek penting dalam mitigasi risiko kredit sindikasi. Menurut Laksmita, sengketa kerap muncul bukan karena klausul yang rumit, melainkan karena ketidakselarasan pengaturan dalam dokumen transaksi.
Sebagai contoh, ketika para pihak menyepakati perubahan terhadap perjanjian kredit, perubahan tersebut perlu ditelusuri dampaknya terhadap dokumen lain yang berkaitan. Apabila klausul yang sama tidak disesuaikan secara konsisten, perbedaan pengaturan dapat menimbulkan celah hukum dan memicu perselisihan di kemudian hari.
Risiko yang Perlu Diantisipasi
Laksmita menguraikan setidaknya ada ada delapan risiko dalam kredit sindikasi, dari risiko berprioritas tinggi hingga sedang, yang perlu diperhatikan sejak tahap penyusunan dan negosiasi perjanjian.
Pertama, pengikatan jaminan yang tidak sempurna. Jaminan yang tidak diikat atau didaftarkan sesuai dengan ketentuan dapat mengurangi perlindungan hukum bagi kreditur. Dalam kondisi tertentu, kreditur berisiko kehilangan kedudukan sebagai kreditur separatis, sehingga menghadapi hambatan ketika hendak mengeksekusi jaminan.
Kedua, ketidaklengkapan kewenangan dan persetujuan korporasi. Apabila kewenangan pihak yang menandatangani perjanjian atau persetujuan internal perusahaan tidak terpenuhi, keabsahan dan keberlakuan perjanjian dapat dipersoalkan. Risiko ini dapat merugikan kreditur maupun agen yang terlibat dalam transaksi.
Ketiga, kepailitan dan Penundaan Kewajiban Pembayaran Utang (PKPU). Kondisi tersebut dapat menghambat pembayaran kewajiban debitur dan menunda proses eksekusi jaminan. Selain itu, transaksi tertentu yang dilakukan sebelum kepailitan dapat berisiko dibatalkan apabila memenuhi persyaratan pembatalan berdasarkan ketentuan hukum yang berlaku.
