



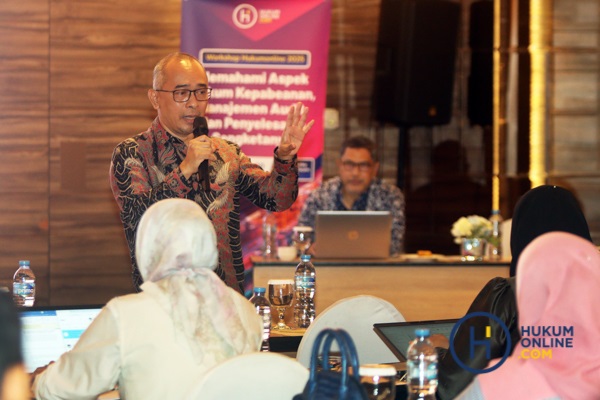
Sengketa di bidang kepabeanan sering terjadi akibat adanya perbedaan dalam penetapan klasifikasi barang, tarif, atau nilai pabean oleh Direktorat Jenderal Bea dan Cukai (DJBC). Senior Partner MDR Law Firm, Syamsurizal, menjelaskan secara rinci tahapan penyelesaian sengketa kepabeanan, mulai dari proses keberatan hingga banding di Pengadilan Pajak.
Menurutnya sengketa ini bisa muncul karena beberapa alasan. Pertama, perbedaan interpretasi terkait klasifikasi barang. Kedua, penetapan tarif bea masuk dan nilai pabean. Ketiga, pelanggaran prosedur administrasi kepabeanan.
“Dalam proses pengawasan, DJBC biasanya akan melakukan penetapan berdasarkan hasil pemeriksaan lapangan, penelitian dokumen, atau audit,” ujar Rizal dalam Workshop Hukumonline bertajuk ‘Memahami Aspek Hukum Kepabeanan, Manajemen Audit, dan Penyelesaian Sengketanya’ di Jakarta, Selasa (11/2).
Baca Juga:
- Aspek Penting yang Perlu Dipahami Auditor dalam Audit Kepabeanan
- Menyoroti Isu Korupsi di Sektor Kepabeanan dan Olahraga
Dalam praktiknya, DJBC akan menerbitkan beberapa jenis penetapan yang berpotensi menjadi objek sengketa, di antaranya adalah Surat Penetapan Tarif dan Nilai Pabean (SPTNP), Surat Penetapan Kembali Tarif Nilai Pabean (SPKTNP), serta Surat Penetapan Perhitungan Bea Keluar (SPPBK).
Ia menjelaskan setiap penetapan memiliki mekanisme keberatan yang berbeda. SPTNP dikeluarkan apabila terdapat perbedaan dalam klasifikasi barang atau nilai pabean yang dilaporkan oleh importir dengan hasil verifikasi DJBC. Jika importir tidak setuju dengan SPTNP, mereka dapat mengajukan keberatan terlebih dahulu sebelum mengajukan banding. Keberatan harus diajukan dalam waktu 60 hari sejak penetapan diterbitkan.
SPKTNP dikeluarkan berdasarkan hasil audit atau penelitian khusus terkait tarif dan nilai pabean. Berbeda dengan SPTNP, untuk SPKTNP importir dapat langsung mengajukan banding tanpa perlu melalui proses keberatan terlebih dahulu. Hal ini berlaku baik untuk kasus impor maupun ekspor.
