



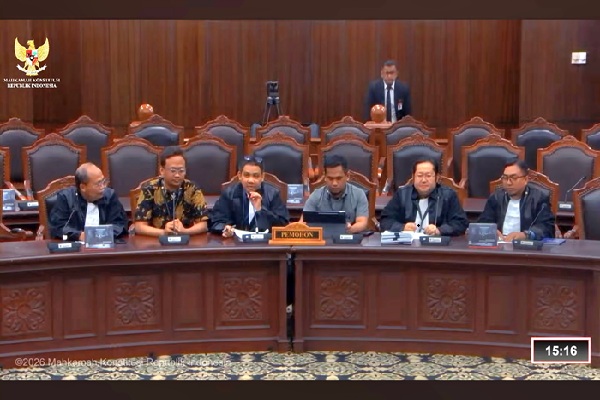
Mahamuddin, seorang Warga Negara Indonesia, mengajukan permohonan pengujian materiil Pasal 44E ayat (2) huruf e dalam Pasal 2 angka 19 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) ke Mahkamah Konstitusi (MK).
Frasa yang diuji adalah “...serta kompetensi tertentu yang harus dimiliki seorang kuasa sebagaimana dimaksud dalam Pasal 32 ayat (3a)” yang tercantum dalam norma aturan hukum tersebut.
Dalam permohonan perkara Nomor 328/PUU-XXIV/2026, Pemohon menilai bahwa ketentuan ini membatasi kompetensi yang dibutuhkan Pemohon untuk menunjuk seseorang atau pihak tertentu sebagai kuasanya dalam melaksanakan hak dan kewajiban perpajakan.
Baca Juga:
“Sehingga Pemohon tidak mendapat jaminan kepastian hukum yang adil sebagaimana dijamin dalam Pasal 28D ayat (1) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945,” ujar kuasa hukum Pemohon, Deri Hafizh, dalam sidang pemeriksaan pendahuluan pada Rabu (9/9) di Ruang Sidang MK, Jakarta, seperti dikutip dari laman resmi MK.
Lengkapnya, Pasal 44E ayat (2) huruf e UU HPP menyatakan: “(2) Ketentuan lebih lanjut mengenai: e. pelaksanaan hak dan pemenuhan kewajiban perpajakan oleh seorang kuasa sebagaimana dimaksud dalam Pasal 32 ayat (3) serta kompetensi tertentu yang harus dimiliki seorang kuasa sebagaimana dimaksud dalam Pasal 32 ayat (3a), diatur dengan atau berdasarkan Peraturan Menteri Keuangan”.
Menurut Pemohon, pasal tersebut bertentangan dengan Pasal 28D ayat (1) UUD NRI 1945. Pemohon menjelaskan bahwa pengaturan mengenai kompetensi seorang kuasa sebagaimana dimaksud dalam pasal a quo didelegasikan kepada Menteri Keuangan.
Pemohon menyatakan bahwa sesuai sifatnya sebagai delegasi yang bersifat teknis-administratif, pengaturan tersebut di satu pihak tidak boleh memuat materi yang merugikan hak wajib pajak (Pemohon) untuk memberi kuasa kepada pihak mana pun yang dinilainya mampu memperjuangkan hak-haknya. Selama pihak tersebut sah secara undang-undang untuk menerima kuasa, aturan tersebut juga tidak boleh menghambat atau mengurangi kewenangan negara dalam memungut pajak yang diturunkan dari UUD NRI 1945.
