



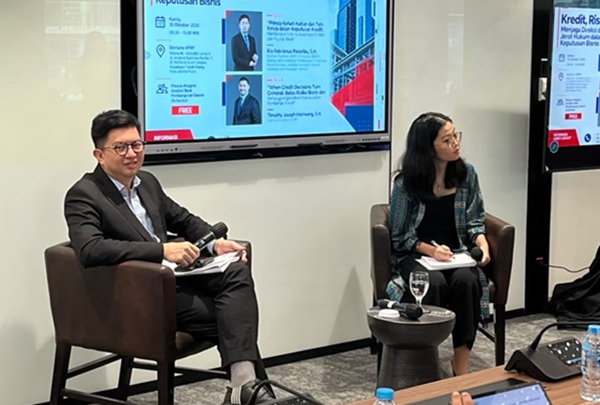
Tidak ada direksi bank yang mampu menjamin bahwa setiap kredit yang diberikan akan berhasil atau menghasilkan profit, kecuali sebuah bank terlalu takut untuk menyalurkan kredit. Bank akan terus bergulat dengan risiko kegagalan kredit karena bank bergerak di sektor ini, terutama Bank Pembangunan Daerah (BPD) yang turut terlibat dalam pembangunan daerah.
Meskipun demikian, direksi bank masih dapat dimintai pertanggungjawaban, terutama terkait tiga hal. Pertama, dasar pengambilan keputusan, yaitu informasi yang dimiliki direksi bank dan cara pengujiannya. Kedua, proses pengambilan keputusan, yang berkaitan dengan kewenangan pihak yang memberikan keputusan dan pertimbangan di balik keputusannya. Ketiga, tindakan setelah risiko muncul.
Hal ini dipaparkan oleh Partners Dentons HPRP, Rio Febrianus Pasaribu. Menurut data Asosiasi Bank Pembangunan Daerah (Asbanda), likuiditas BPD berkaitan erat dengan siklus fiskal daerah. Artinya, ketika BPD mengejar pertumbuhan kredit korporasi dengan tenor panjang, ada risiko ketidaksesuaian antara sumber dana yang musiman dan aset yang jangka panjang karena BPD berkaitan dengan Anggaran Pendapatan dan Belanja Daerah (APBD).
Baca Juga:
- Relaksasi KPR Berisiko Tingkatkan Kredit Macet
- Jaminan Sebagai Mitigasi Risiko Pengembalian Piutang Kredit
“Tapi itu bukan alasan untuk berarti, wah, kita terhambat untuk bertumbuh. Tapi ini alasan untuk teman-teman di komite kredit juga bertanya tentang struktur pendanaan, bukan hanya tentang debiturnya itu sendiri,” ujar Rio dalam diskusi bertajuk ‘Kredit, Risiko, dan Pidana: Menjaga Direksi dan Pejabat Bank dari Jerat Hukum dalam Pengambilan Keputusan Bisnis’ yang diselenggarakan oleh Forum Legal BUMD Seluruh Indonesia, Asbanda, dan Dentons HPRP di Jakarta pada Kamis (15/10).
Kompleksitas pengelolaan BPD pada dasarnya dipengaruhi oleh pengendaliannya yang dipegang oleh pemerintah daerah. Meskipun BPD merupakan bagian dari bank umum, pengaruh pemerintah daerah di dalam pengelolaan BPD sangat kental terasa, terutama pelibatan BPD dalam mandat pembangunan daerah dan proyek-proyek APBD.
Meskipun terlibat langsung dengan mandat pembangunan, Rio menilai hal tersebut tidak boleh menurunkan standar keahlian di BPD. Sebaliknya, justru karena ada kekayaan daerah yang dipisahkan dan ikut dipertaruhkan, pertanyaan-pertanyaan terkait kerugian keuangan negara justru lebih mudah diajukan ke BPD ketimbang bank swasta.
“Tapi lagi, saya ulang lagi, itu bukan alasan untuk takut mengeluarkan kredit. Tapi ini jadi warning kita dan dasar pemikiran kita bahwa kita harus lebih disiplin dalam mendokumentasikan pemberian kredit,” ucapnya.
Rio berpendapat berkas kredit dan dokumentasi adalah kunci utama yang melindungi pengurus BPD. Oleh karena itu, ada beberapa prinsip yang perlu dipegang ketika mengelola berkas kredit. Pertama, keterbukaan. Baginya, keterbukaan memo kredit tentang kelemahan profil kreditnya, termasuk data yang kurang, hubungan debitur dengan pihak-pihak terkait, dan pengecualian-pengecualian yang diminta adalah memo yang bagus. Sebaliknya, apabila memo kredit hanya berisi hal-hal positif debitur, maka akan terlihat mencurigakan ketika diperiksa di kemudian hari.
Kedua, akuntabilitas, yang mencakup pihak yang melakukan analisis, memberikan rekomendasi, memutus, mencairkan dana, dan mengawasi. Ketiga, tanggung jawab, yaitu keputusan yang sesuai dengan regulasi, kewenangan, dan kebijakan. Keempat, independensi, yang berarti keputusan yang diberikan bebas dari tekanan benturan kepentingan.
Ketiadaan benturan kepentingan juga perlu diperjelas di memo dengan mencantumkan deklarasi benturan kepentingan, pihak-pihak yang tidak ikut memutus, dan lainnya. Kelima, kewajaran, yaitu syarat dan harga harus dapat dijelaskan secara objektif dibandingkan dengan debitur lain yang sebanding.
“Sering banget memo kredit itu bentuknya itu rapi, semuanya mengarah ke kesimpulan setuju, kayaknya tidak ada keraguan, tidak ada pertanyaan, tidak ada kelemahan. Bagi pemeriksa nanti, itu memo itu yang menimbulkan pertanyaan,” kata Rio.
Rio menyarankan supaya BPD melakukan empat langkah penting untuk mengamankan posisinya ketika berhadapan dengan risiko yang berpotensi merugikan bank. Pertama, mencatat atau mendokumentasikan pihak yang meminta kredit, termasuk nama, tanggal permintaan, dan objek permintaan. Kedua, proses pemberian kredit harus melalui jalur normal. Artinya, tidak ada jalur khusus yang memungkinkan analisis untuk dipersingkat.
Ketiga, apabila ada benturan kepentingan, maka harus diungkapkan. Siapa pun yang berhubungan dengan calon debitur tidak boleh melakukan pemutusan kredit. Keempat, kalau tekanannya terus berlanjut atau permintaannya tidak dapat dipenuhi, maka penolakan harus dilakukan secara tertulis. Rio mendorong pengurus BPD untuk berani mengeskalasi permasalahan ke direktur.
“Kita buat semuanya secara tertulis, secara formal, dan hal-hal tertentu perlu eskalasi ke Direktur Kepatuhan dan Komisaris, kita harus eskalasi,” jelas Rio.
Karena Rio terus menekankan pentingnya pendokumentasian, ia juga menggarisbawahi dokumen analisis yang tidak boleh mengandung kepalsuan atau penipuan. Hal tersebut akan menjadi risiko tidak peduli seberapa rapi dan lengkap dokumen yang berhasil disusun. Ia juga mewanti-wanti supaya pihak BPD tidak semata mengandalkan dokumen yang disusun setelah kredit bermasalah muncul karena bisa jadi justru hal tersebut menimbulkan persoalan baru.
“Lima tahun lagi berkas kredit Bapak/Ibu akan dibaca orang yang tidak hadir rapat, bahkan Bapak/Ibu tidak kenal. Dan tiba-tiba, sudah macet udah kreditnya. Nah ini mereka ini akan menilai keputusan Bapak-Ibu dengan hindsight. Dengan nyata. Dan satu-satunya penangkalnya kita itu adalah catatan yang dibuat saat pemberian kredit itu,” ucap Rio.
Di akhir sesi, Rio menyebutkan kembali pentingnya pengarsipan, terutama apabila ada transaksi yang dilakukan secara digital. Tangkapan layar dapat dilakukan apabila perlu, kemudian disimpan dan dilampirkan dalam notulensi terpisah agar lebih rapi.
