



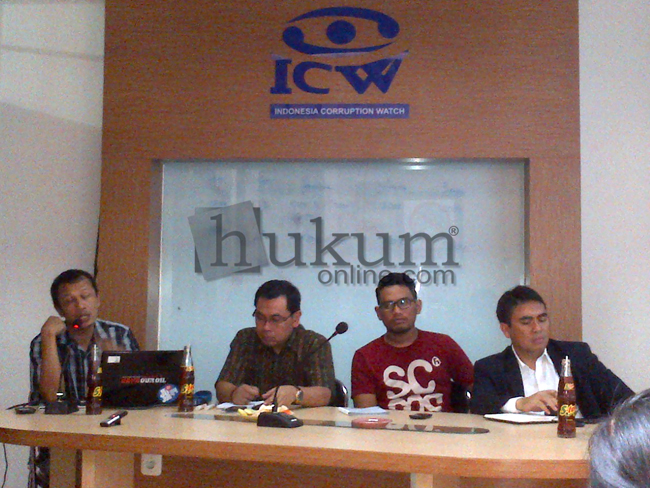
Penetapan tersangka terhadap mantan Dirjen Pajak Hadi Purnomo menjadi momentum upaya ‘bersih-bersih’ di Direktorat Jenderal (Ditjen) Pajak. Tidak saja memperbaiki berbagai regulasi, tetapi juga perbaikan secara kelembagaan. Demikian intisari dalam sebuah diskusi di Jakarta, Kamis (8/5).
Praktisi Perpajakan Prastowo mengatakan, tugas dan wewenang Ditjen Pajak sedemikian besar dalam rangka memungut pajak dari masyarakat. Sayangnya, Ditjen Pajak tidak mendapat dukungan penuh secara kelembagaan.
Ditjen Pajak sejatinya diberikan target oleh negara untuk memungut pajak sesuai Anggaran Pendapatan Belanja Negara (APBN). Malahan, dari tahun ke tahun jumlah penerimaan pajak yang ditargetkan negara mengalami peningkatan.
Sayangnya, masih terdapat celah melakukan korupsi. Belum lagi banyaknya permohonan banding atas keberatan pajak yang diajukan pemohon dikabulkan oleh pengadilan pajak. Masih terjadinya tindak pidana korupsi yang dilakukan oknum perpajakan menunjukan betapa pengawasan internal Ditjen Pajak tak berjalan maksimal.
Prastowo berpandangan perlunya penataan ulang rancangan perbaikan kelembagaan. Misalnya, adanya pemisahan antara Ditjen Pajak dengan Bea Cukai. Menurutnya, Ditjen Pajak bertugas memungut pajak sebagai pendapatan negara. Sementara tugas Bea Cukai berbeda.
Selain itu, metode penyelesaian sengketa perpajakan di pengadilan pajak. Menurutnya, pengajuan sengketa pajak di pengadilan pajak memakan waktu yang cukup lama. Belum lagi penelitian berkas perkara perpajakan membutuhkan ketelitian lebih. Terlebih, pengadilan yang mengabulkan permohonan keberatan pajak dianggap tidak mendukung upaya menambah pendapatan negara.
Padahal hakim memutus perkara sesuai dengan pihak yang memiliki bukti dan argumentasi yang kuat. Lebih jauh, aspek pajak memang rumit, dan tidak dapat dibuat sederhana. Makanya banyaknya pihak yang berupaya ‘mengakali’ kewajiban beban pajak yang mesti dibayarkan.
Dikatakan Prastowo, lembaga keberatan pajak perlu dijadikan lembaga otonom. Dengan kata lain, secara struktur tetap berada di Ditjen Perpajakan. Tetapi secara struktur tak dapat diintervensi. Menurutnya, perlu menutup celah bagi jajaran petugas pajak melakukan korupsi. Misalnya, melakukan pemisahan antara intelijen dengan penyidikan.
“Yang paling rawan intelijen penyelidikan, karena bisa tidak meneruskan informasi dan data ke penyidikan,” ujarnya.
Dosen Hukum Pidana Universitas Pelita Harapan (UPH), Jamin Ginting, menambahkan ada baiknya pengadilan pajak di bawah peradilan umum. Sebab dengan begitu, pengadilan pajak tidak lagi berada di bawah Kementerian Keuangan, tetapi berada di bawah Mahkamah Agung.
“Itu harus menjadi peradilan umum atau niaga dan jangan di bawah Kementerian Keuangan,” ujarnya.
Jamin mengatakan, permasalahan yang kerap menjadi sorotan publik terhadap institusi perpajakan adalah pengawasan internal. Menurutnya, jika masih terjadi tindak pidana korupsi di Ditjen Pajak, hal itu membuktikan lemahnya pengawasan internal. Meskipun memang ada pengawas eksternal,belum tentu pula dapat masuk ke internal.
“Harusnya memang ada pengawas eksternal, tapi memang susah untuk bisa masuk,” ujarnya.
Peneliti Indonesia Corruption Watch (ICW), Firdaus Ilyas, menambahkan penyimpangan pajak dapat dilakukan oleh perorangan, korporasi maupun internal di Ditjen Perpajakan. Bahkan pula dilakukan oleh aparat penegak hukum. Firdaus menilai lemahnya pengawasan internal membuat banyaknya celah melakukan korupsi. Makanya perlu penguatan pengawasan internal.
“Ini harus memperkuat direktorat pengawasan, dengan menambah kewenangannya,” ujarnya.
Menurutnya, pengawasan internal tidak saja memberikan rekomendasi dan sanksi mutasi, tetapi menindaklanjuti dengan melaporkan ke aparat penegak hukum. Menurutnya, dengan penguatan pengawasan internal dan penambahan kewenangan setidaknya akan meminimalisir celah melakukan korupsi di Ditjen Perpajakan.
“Dari pada menambah unit lembaga pengawasan, lebih baik memperkuat pengawasan internal dengan menindaklanjuti ke penegak hukum, KPK misalnya,” pungkasnya.
