



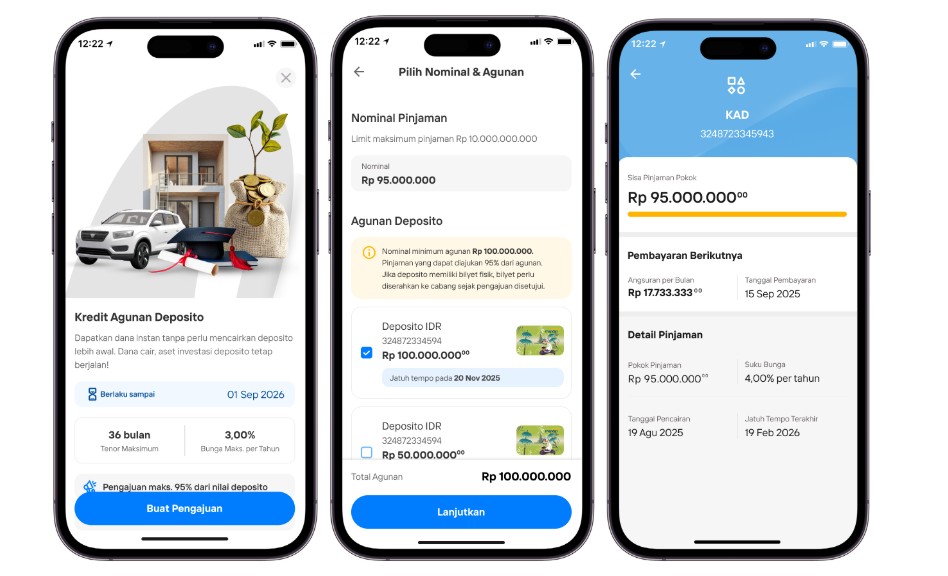
Pukul sepuluh malam. Seorang pemilik toko kain membuka aplikasi banknya. Ia sedang butuh dana cepat untuk menambah stok dadakan, sementara depositonya baru jatuh tempo dua bulan lagi. Tak lama, pinjaman cair ke rekeningnya. Depositonya sendiri tidak ke mana-mana dan bunganya tetap berjalan. Yang berubah hanya statusnya, dari simpanan menjadi jaminan.
Cerita seperti ini makin sering ditemui. Deposito memang sejak lama menjadi salah satu produk simpanan yang paling akrab di dunia perbankan. Prinsipnya tetap sama, ada bunga yang disepakati di muka dengan periode simpanan dalam waktu tertentu, tetapi wadahnya berbeda. Bank Mandiri, misalnya, saat ini menerbitkan deposito digital yang dapat dibuka lewat aplikasi Livin’ by Mandiri. Seluruh proses, mulai dari pembukaan rekening, pemantauan saldo, sampai pencairan, berjalan sepenuhnya lewat sistem elektronik.
Pada saat yang sama, perubahan ‘wadah’ ini menarik karena menyentuh persoalan hukum. Bagaimana sebenarnya status hukum deposito? Apa yang terjadi ketika deposito digital dipakai sebagai jaminan utang?
Regulasi Deposito Digital

Hak tagih nasabah berupa sejumlah dana yang disimpan dan imbal hasilnya sebagaimana diperjanjikan pada saat pembukaan deposito digital. Foto: istimewa.
Dalam hukum perdata, deposito yang dijaminkan diposisikan sebagai benda bergerak tak berwujud. Objeknya, berupa hak tagih nasabah kepada bank atas dana yang ditempatkan beserta bunganya. Hakikat ini tidak berubah, kendati bentuknya berubah menjadi digital.
Pada sisi lain, kehadiran deposito digital memberi pilihan yang lebih praktis bagi nasabah. Mereka tidak harus mencairkan simpanan sebelum jatuh tempo ketika membutuhkan dana tambahan. Likuiditas tetap terjaga, sementara tujuan investasi tetap jalan. Melalui fasilitas Kredit Agunan Deposito, Bank Mandiri menyediakan pembiayaan mulai dari Rp1 juta hingga Rp10 miliar dengan nilai pencairan mencapai 95 persen dari nominal deposito yang dijaminkan. Seluruh proses pengajuan dapat dilakukan melalui aplikasi Livin' by Mandiri.
Apabila permohonan kredit disetujui, nasabah akan menerima sejumlah dokumen elektronik, mulai dari surat pemberitahuan, syarat dan ketentuan umum, perjanjian kredit, hingga akta gadai. Semua dokumen tersebut tersimpan dan diproses dalam sistem elektronik bank sehingga setiap tahapan dapat ditelusuri dengan baik. Persetujuan cukup diberikan melalui pilihan Setuju pada aplikasi tanpa memerlukan tanda tangan basah ataupun meterai.
