



Likuidasi tak lagi dapat dipandang sekadar konsekuensi dari kebangkrutan, melainkan bagian integral dari dinamika hukum korporasi dan mekanisme pengawasan sektor jasa keuangan. Dalam beberapa tahun terakhir, misalnya. Jumlah perusahaan yang mengalami likuidasi di Indonesia, melonjak secara signifikan. Salah satu yang paling menyita perhatian publik adalah likuidasi PT Asuransi Jiwasraya (Persero), di mana pencabutan izin usaha oleh Otoritas Jasa Keuangan (OJK) berujung pada pembubaran dan penunjukan tim likuidator.
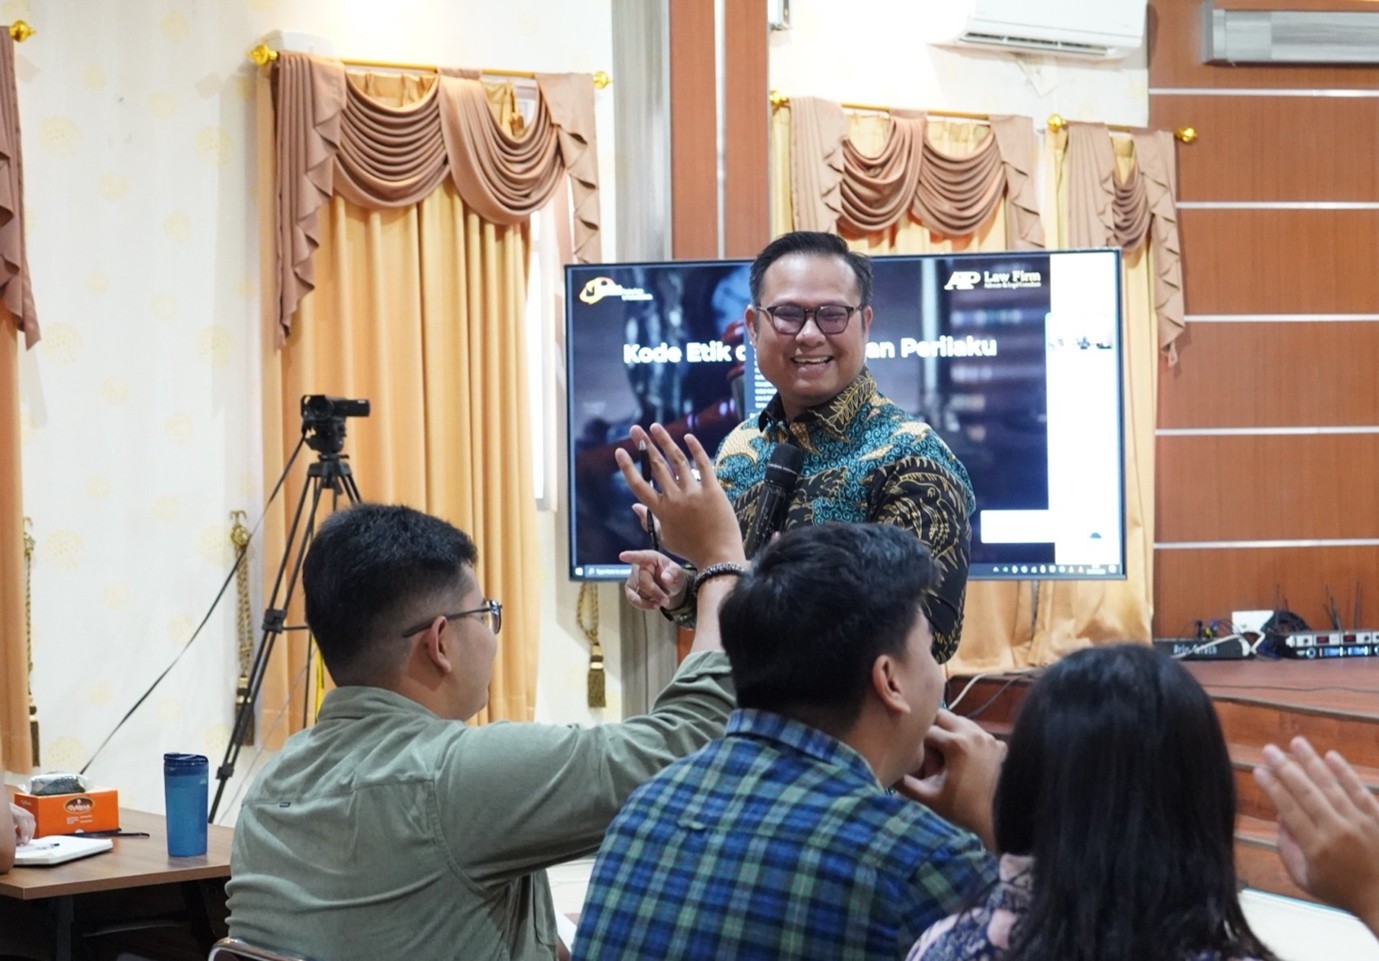
Managing Partner ATP Law Firm dan Presiden Direktur Justitia Training Center, Andriansyah Tiawarman menjelaskan peran sentral likuidator dalam proses pembubaran suatu badan usaha. Mereka bertanggung jawab atas penyelesaian kewajiban perusahaan, pengelolaan aset, serta pelaporan kepada pemegang saham dan otoritas terkait. Berdasarkan Pasal 142 dan Pasal 143 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, likuidasi wajib dilakukan setelah pembubaran, dan likuidator memiliki kewenangan penuh untuk menjalankan proses tersebut hingga status badan hukum perusahaan dinyatakan berakhir.
Dalam konteks hukum asuransi di Indonesia, dasar hukum likuidasi perusahaan asuransi diatur secara khusus dalam Undang-Undang Nomor 40 Tahun 2014 tentang Perasuransian, yang menggantikan UU No.2 Tahun 1992 dan kini telah diintegrasikan dalam Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Jasa Keuangan. UU ini memberikan kewenangan kepada Otoritas Jasa Keuangan (OJK) untuk melakukan pengawasan, pencabutan izin, dan penunjukan likuidator terhadap perusahaan asuransi yang tidak lagi memenuhi ketentuan perizinan atau mengalami kegagalan finansial. Secara teknis, pelaksanaan likuidasi diatur dalam POJK No.38 Tahun 2024, yang merupakan perubahan atas POJK No.28/POJK.05/2015 dan mencakup prosedur pembubaran, penanganan aset dan kewajiban, serta perlindungan terhadap pemegang polis.
”Ketentuan ini mempertegas bahwa likuidasi perusahaan asuransi memiliki kerangka hukum yang lebih kompleks dibandingkan perseroan biasa, karena menyangkut dana masyarakat dan stabilitas sektor keuangan,” kata Andriansyah.
Andrianyah Tiawarman yang juga berprofesi sebagai Sektetaris Jendral Ikatan Likuidator (ILINAS) menjelaskan bahwa proses likuidasi perusahaan asuransi dimulai dari pembubaran badan hukum, pengangkatan likuidator, hingga pemberesan aset dan penyelesaian kewajiban kepada pemegang polis dan kreditur. Penunjukan likuidator dapat dilakukan oleh RUPS, OJK atau pengadilan, tergantung pada kondisi perusahaan. Dalam sektor jasa keuangan, likuidator wajib memiliki kompetensi integritas, dan independensi tinggi karena bertanggung jawab atas aset publik dan stabilitas sistem keuangan. Berdasarkan POJK No.38 Tahun 2024, pelaksanaan likuidasi wajib diselesaikan dalam dua tahun, dengan opsi perpanjangan maksimal dua kali masing-masing satu tahun atas persetujuan OJK.
Jika likuidator tidak menjalankan tugasnya secara profesional, pergantian dapat diajukan melalui RUPS, Pengadilan atau langsung oleh OJK. Kreditur dan pemegang polis juga dapat melaporkan inefisiensi likuidator sebagai dasar evaluasi. Proses pergantian melibatkan penilaian kompetensi calon likuidator, pengumuman publik, dan serah terima tugas yang terdokumentasi.
Dalam hukum Indonesia, tugas dan kewenangan likuidator diatur secara eksplisit, antara lain dalam Pasal 50 ayat (1) UU No. 40 Tahun 2014 tentang Perasuransian yang menetapkan OJK sebagai satu-satunya pihak yang berwenang mengajukan permohonan pailit terhadap perusahaan asuransi. Lebih lanjut, Pasal 4 ayat (2) POJK No. 38 Tahun 2024 menyatakan bahwa anggota tim likuidasi wajib memperoleh persetujuan OJK. Bila usulan ditolak, perusahaan harus mengajukan calon baru.
