



Putusan Mahkamah Konstitusi (MK) Nomor 26/PUU-XXI/2023 membawa perubahan besar dalam sistem peradilan Indonesia, khususnya Pengadilan Pajak. Putusan ini mengamanatkan kewenangan pembinaan organisasi, administrasi, dan keuangan Pengadilan Pajak harus dialihkan dari Kementerian Keuangan (Kemenkeu) ke Mahkamah Agung (MA) paling lambat 31 Desember 2026.
Keputusan ini memicu berbagai diskusi mengenai tantangan yang akan dihadapi dalam proses transisi tersebut dan langkah-langkah strategis yang perlu dilakukan guna memastikan kelancaran reformasi ini.
Peneliti Senior Lembaga Kajian dan Advokasi Independensi Peradilan (LeIP), Dian Rositawati berpandangan meski UU No.14 Tahun 2002 tentang Pengadilan Pajak sudah lama, namun sistem peradilan pajak tetap berada di bawah Kemenkeu. Berbeda dengan pengadilan lainnya yang sudah berada di bawah naungan MA. Hal ini menjadi alasan utama di balik putusan MK yang mendorong penyatuan Pengadilan Pajak dengan MA.
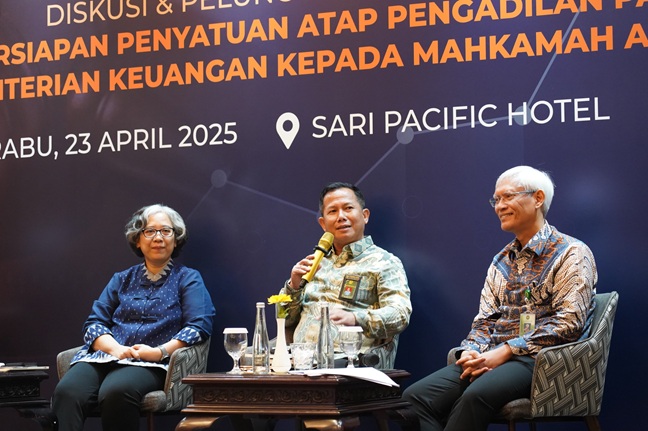
“Sudah menuju penyatuan atap, tetapi belum satu atap. Ini yang menjadi salah satu argumentasi dalam putusan MK Nomor 26 Tahun 2023. Kalau pengadilan lain sudah satu atap, mengapa yang ini belum?” ujarnya saat membuka pembicaraan dalam diskusi bertajuk ‘Kajian Persiapan Penyatuan Atap Pengadilan Pajak dari Kementerian Keuangan kepada Mahkamah Agung’, Rabu (23/4/2025).
Baca juga:
- Kedudukan dan Posisi Pengadilan Pajak dalam Kekuasaan Kehakiman
- Putusan MK Mandatkan Pengadilan Pajak Secara Penuh Berada Di Bawah MA
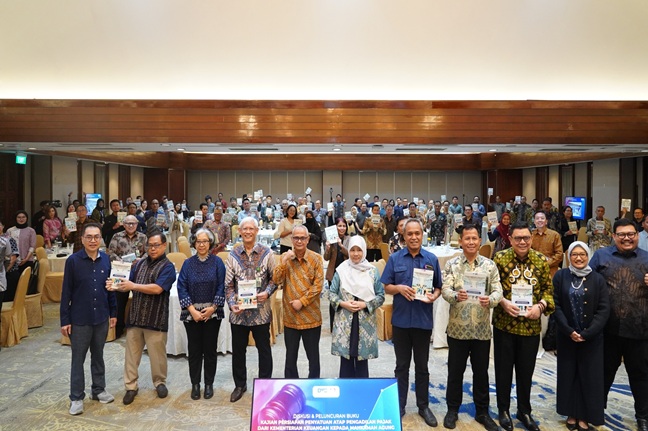
Para peserta undangan dan narasumber berfoto bersama seusai acara diskusi. Foto: Istimewa
Perempuan biasa disapa Tita itu menjelaskan, penyatuan tersebut dimaksudkan untuk menciptakan independensi kelembagaan yang tidak terpengaruh oleh kepentingan eksekutif. Namun praktiknya tetap saja dalam transisi ini membutuhkan kematangan regulasi agar tidak ada kekosongan hukum yang menghambat transisi.
“Kalau setelah 2026 belum juga ada perubahan, akan timbul masalah hukum di masa depan. Undang-undangnya masih menyebut Kemenkeu sebagai pembina,” ujarnya.
