



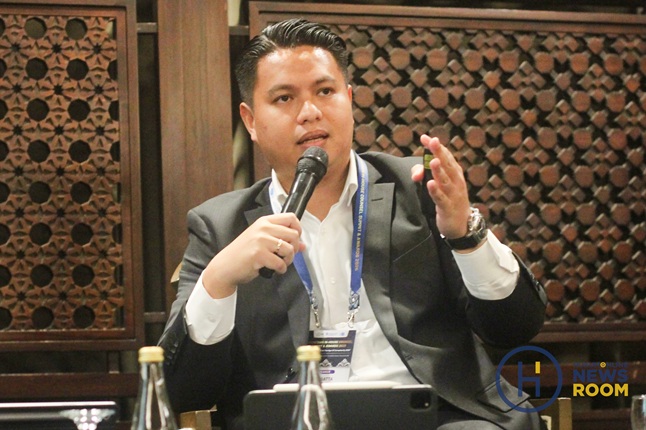
Perselisihan dalam transaksi merger dan akuisisi (M&A) tidak selalu berakhir setelah transaksi ditutup atau closing. Persoalan dapat muncul ketika para pihak menjalankan perjanjian pasca transaksi. Mulai dari perbedaan penafsiran klausul hingga dugaan pelanggaran kewajiban kontraktual.
Founding Partner Badranaya Partnership Mangatta Toding Allo menjelaskan, setelah closing, pembeli berstatus sebagai pemegang saham. Para pemegang saham umumnya menandatangani shareholders agreement (SHA) yang mengatur hak dan kewajiban, termasuk mekanisme keluar (exit clause mechanism) dan pengalihan saham.
Salah satu ketentuan yang lazim diatur adalah rights of first refusal (ROFR), yakni kewajiban menawarkan saham terlebih dahulu kepada pemegang saham lain sebelum menjualnya kepada pihak ketiga.
Menurut Mangatta, sengketa pasca transaksi dapat muncul akibat kebuntuan pengambilan keputusan dalam Rapat Umum Pemegang Saham (RUPS), Direksi, atau Dewan Komisaris.
“Perselisihan juga dapat terjadi karena perbedaan penafsiran klausul ROFR dan mekanisme keluar, hingga pelanggaran SHA yang memicu klaim wanprestasi, pembatalan pengalihan saham, atau tuntutan ganti rugi,” ujarnya dalam Breakout Session by Badranaya Partnership: M&A Deal Risk Management: Hidden Liabilities, Transaction Protection, and Post Closing Disputes dalam gelaran Indonesian In-House Counsel Summit 2026, Kamis (8/10/2026) pekan kemarin.
Baca juga:
- Transaksi M&A Perlu Struktur Tepat, Ini Pertimbangan Legal dan Risikonya
- Perubahan Regulasi Bikin Investor Asing Waspada, Kepastian Hukum Jadi Perhatian
- Penyelesaian Sengketa Tak Sekadar Menang, In-House Counsel Perlu Jaga Kelangsungan Bisnis
Mangatta menjelaskan, penanganan klaim dimulai dengan mengidentifikasi fakta, menyusun kronologi, memetakan pihak terkait, mengumpulkan dokumen, dan menilai dasar permasalahan, seperti wanprestasi, ketidakbenaran pernyataan dan jaminan, serta dugaan pelanggaran kewajiban regulatori, termasuk keterlambatan atau kelalaian notifikasi kepada Komisi Pengawas Persaingan Usaha (KPPU).
Tahap berikutnya ialah mengamankan bukti dan mengajukan klaim sesuai ketentuan kontrak. Perjanjian jual beli saham (share purchase agreement/SPA) maupun shareholders agreement (SHA) umumnya mengatur batas waktu pemberitahuan klaim dan kesempatan memperbaiki pelanggaran.
Para pihak juga perlu mempertimbangkan penyelesaian sengketa di luar pengadilan. Untuk arbitrase internasional, pelaksanaan putusan di Indonesia harus memenuhi persyaratan Pasal 66 UU No. 30 Tahun 1999 tentang Arbitrase dan Alternatif Penyelesaian Sengketa, termasuk memperoleh eksekuatur dari Ketua Pengadilan Negeri Jakarta Pusat. Sementara itu, jika terdapat dugaan penipuan, litigasi pidana dapat menjadi salah satu opsi.
“Setelah sengketa diputus, perusahaan perlu memastikan pelaksanaan putusan, termasuk melalui eksekusi apabila diperlukan. Remediasi atas akar permasalahan, mitigasi kerugian lanjutan, dan pemenuhan kewajiban kepada regulator juga perlu dilakukan,” ujarnya.
Khusus emiten atau perusahaan publik, strategi penanganan sengketa perlu memperhatikan kewajiban keterbukaan informasi. Berdasarkan POJK Nomor 31/POJK.04/2015 sebagaimana diubah dengan POJK Nomor 45 Tahun 2024 tentang Pengembangan dan Penguatan Emiten dan Perusahaan Publik, perkara hukum yang berdampak material dapat menjadi informasi atau fakta material. Dampaknya, tidak hanya menyangkut hubungan pembeli dan penjual, tetapi juga pemegang saham publik, harga saham, tata kelola, serta pengawasan OJK dan BEI.
Founding Partner Badranaya Partnership Sony Hutahaean menekankan pentingnya pertimbangan risiko yang diselesaikan sebelum closing dan risiko yang dapat dialokasikan secara kontraktual untuk ditangani setelah transaksi.
“Risiko yang menghalangi keabsahan transaksi harus diselesaikan sebelum closing, sebab klausul ganti rugi tidak dapat melegalkan transaksi yang dilarang hukum,” ujar Sony.
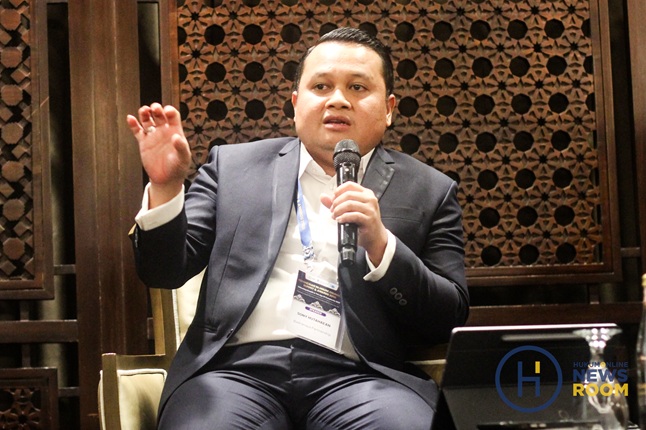
Founding Partner Badranaya Partnership Sony Hutahaean. Fotografer/ Hilman fathurrahman Wicaksana
Di antara risiko tersebut menurutnya adalah risiko terhadap izin, aset, atau kontrak material perlu dinilai berdasarkan dampaknya terhadap keberlangsungan bisnis dan dapat dijadikan syarat penyelesaian transaksi. Adapun risiko yang dapat diidentifikasi dan diukur bisa dialokasikan melalui indemnity, escrow, holdback, atau penyesuaian harga.
Perusahaan juga perlu membandingkan biaya penundaan closing dengan biaya dan risiko remediasi. Jika perlindungan kontraktual memadai, remediasi dapat dilakukan setelah transaksi ditutup.
