



Transformasi ekonomi digital mendorong munculnya bentuk-bentuk harta baru yang sebelumnya tidak dikenal dalam fikih klasik, termasuk aset kripto. Kondisi ini memunculkan diskursus terkait apakah aset digital tersebut dapat dikategorikan sebagai harta yang sah dan diwariskan kepada ahli waris.
Dosen Fakultas Hukum Universitas Muhammadiyah Palembang, Sarah menyampaikan bahwa dalam fikih muamalah konsep harta atau al-mal merujuk pada sesuatu yang memiliki nilai dan dapat dimanfaatkan oleh manusia. Karena itu, suatu objek dapat dikategorikan sebagai harta apabila memenuhi unsur kepemilikan yang sah, memiliki nilai ekonomi, serta dapat dipindahtangankan secara legal.
“Dalam perspektif hukum keluarga islam, status aset kripto sebagai harta (al-mal) yang dapat menjadi bagian dari tirkah masih menjadi perdebatan di kalangan ulama kontemporer. Secara konseptual, dalam fikih muamalah al-mal diartikan sebagai sesuatu yang memiliki nilai, dapat dimiliki secara sah, serta dapat dimanfaatkan oleh manusia,” ujar Sarah saat berbincang dengan Hukumonline, Rabu (11/3/2026).
Baca juga:
- Celah-Celah Batalnya Pembagian Harta Bersama
- Janda Gagal Menikah Karena Harta Waris Belum Dibagikan Kepada Hak Waris
- Wasiat Wajibah Solusi untuk Ahli Waris Beda Agama, Begini Penjelasannya
Dia menjelaskan, suatu objek dapat dianggap sebagai harta yang sah jika memiliki kepemilikan yang jelas, bernilai ekonomi nyata, dan dapat dipindahtangankan secara legal. Prinsip ini digunakan untuk menilai fenomena ekonomi modern, termasuk aset digital seperti kripto. Namun, dalam praktiknya kripto masih dipermasalahkan dalam perspektif syariah karena volatilitasnya yang tinggi dan adanya potensi spekulasi dalam perdagangannya.
“Namun demikian, saya cenderung sejalan dengan pandangan Majelis Ulama Indonesia (MUI) dan sebagian ulama kontemporer yang menilai bahwa kripto tidak dapat secara serta-merta dikategorikan sebagai harta yang sah dalam perspektif syariah,” jelasnya.
Mengacu ijtima’ Ulama Komisi Fatwa Majelis Ulama Indonesia (MUI) ke-VII tahun 2021 yang menyatakan penggunaan cryptocurrency sebagai alat tukar hukumnya haram karena mengandung unsur gharar (ketidakpastian) dan dharar (potensi kerugian). Selain itu, penggunaan kripto sebagai alat pembayaran juga dinilai bertentangan dengan Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang.
Beleid itu menetapkan rupiah sebagai satu-satunya alat pembayaran yang sah di Indonesia. Perdagangan kripto sebagai komoditas juga dinilai belum memenuhi syarat sebagai barang (sil‘ah) dalam fikih muamalah. Pasalnya tidak memiliki underlying asset yang jelas dan memiliki volatilitas harga yang sangat tinggi.
“Selain itu, MUI juga menilai bahwa perdagangan kripto sebagai komoditas tidak memenuhi syarat sil‘ah dalam fikih muamalah karena tidak memiliki underlying asset yang jelas dan memiliki tingkat volatilitas yang sangat tinggi yang mendekati unsur qimar atau spekulasi,” ujarnya.
Dalam hukum Islam, prinsip kehati-hatian dalam transaksi ekonomi juga ditegaskan dalam Al-Qur’an. Dalam Surah An-Nisa ayat 29, Allah Subhanahu Watta Ala berfirman agar manusia tidak memakan harta sesama dengan cara yang batil. Ayat tersebut menyebutkan:
يَٰٓأَيُّهَا ٱلَّذِينَ ءَامَنُوا۟ لَا تَأْكُلُوٓا۟ أَمْوَٰلَكُم بَيْنَكُم بِٱلْبَٰطِلِ إِلَّآ أَن تَكُونَ تِجَٰرَةً عَن تَرَاضٍ مِّنكُمْ ۚ وَلَا تَقْتُلُوٓا۟ أَنفُسَكُمْ ۚ إِنَّ ٱللَّهَ كَانَ بِكُمْ رَحِيمًا
Artinya: “Hai orang-orang yang beriman, janganlah kamu saling memakan harta sesamamu dengan jalan yang batil, kecuali dengan jalan perniagaan yang berlaku dengan suka sama-suka di antara kamu. Dan janganlah kamu membunuh dirimu; sesungguhnya Allah adalah Maha Penyayang kepadamu”.
Menurutnya, prinsip tersebut menjadi dasar dalam menilai berbagai instrumen ekonomi modern agar tidak mengandung unsur gharar, dharar, maupun maisir yang berpotensi merugikan pihak lain.
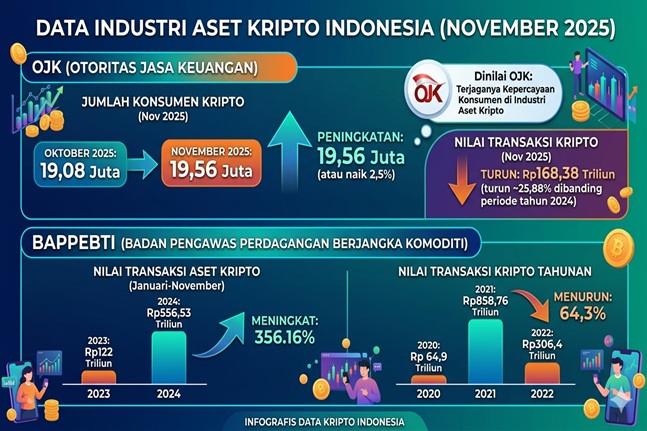
Infografis diolah menggunakan AI. Sumber data: OJK dan Bappebti
Sebagai informasi, Otoritas Jasa Keuangan per November 2025 mencatat jumlah peningkatan konsumen kripto sebesar 19,56 juta atau naik 2,5 persen dibandingkan periode Oktober 2025 yang berjumlah 19,08 juta konsumen.
Hal ini dinilai OJK sebagai terjaganya kepercayaan konsumen di industri aset kripto meskipun transaksi kripto turun di angka Rp168,38 triliun atau sekitar 25,88 persen dibanding periode tahun 2024.
Sementara Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) mencatat nilai transaksi aset kripto sepanjang Januari-November 2024 mencapai Rp556,53 triliun. Meningkat 356.16 persen dibandingkan periode yang sama pada tahun 2023, yakni sebesar Rp122 triliun. Sementara nilai transaksi kripto sepanjang 2022 sebesar Rp306,4 triliun. Angka tersebut menurun 64,3 persen dibandingkan dengan periode 2021 sebesar Rp858,76 triliun. Sementara periode 2020 nilai transaksi aset kripto sebesar Rp 64,9 triliun.
Kaidah hukum islam
Sementara, dosen Fakultas Hukum Universitas Islam Bandung, Ahmad Faizal Adha menerangkan dalam kaidah dasar hukum islam, terdapat prinsip bahwa segala sesuatu pada dasarnya diperbolehkan selama tidak ada dalil yang secara tegas melarangnya.
“Kalau di dalam kaidah hukum Islam ya, ada sebuah kaidah namanya al-aslu fil asyya’il ibahah. Jadi, segala sesuatu itu dibolehkan ya, selama tidak ada dalil yang mengharamkannya,” kata Faizal.
Dia mengatakan bila dilihat dari karakteristiknya, aset kripto dapat dikategorikan sebagai mal mutaqawwim (harta bernilai) yang dapat diinventarisasi, dinilai dialihkan, dan bahkan dijadikan objek waris. Dalam pembagian harta waris, Kompilasi Hukum Islam (KHI) mengatur wasiat dalam Pasal 194–209 yang menyatakan seseorang dapat mewasiatkan sebagian harta (maksimal sepertiga) kepada pihak bukan ahli waris.
Aset digital seperti cryptocurrency atau NFT dapat menjadi objek wasiat, karena KHI mengakui wasiat atas ‘sebagian harta benda’, baik berwujud maupun tidak berwujud. Jika pewaris membuat wasiat sah atas sebagian aset kripto, bagian yang diwasiatkan harus dikeluarkan terlebih dahulu dari tirkah. Kemudian sisa aset kripto dibagi kepada ahli waris sesuai ketentuan faraidh.
“Kalau seseorang itu ingin dibagikan secara Bitcoin dan semua ahli waris paham teknologi, ya itu tidak menjadi masalah. Misal seseorang punya dua anak, anaknya laki-laki dan perempuan. Kalau kita lihat kan pembagiannya dua banding satu ya. Nah misalnya Bapak itu punya tiga Bitcoin, ya dibagikan saja dua Bitcoin untuk anak laki-laki, satu Bitcoin untuk anak perempuan,” katanya.
Langkah preventif
Meski demikian, Faizal mengingatkan aset kripto memiliki tingkat kerentanan yang cukup tinggi karena akses terhadapnya bergantung pada private key. Jika, private key tersebut hilang dapat membuat aset kripto tidak dapat diakses sehingga berpotensi menimbulkan kerugian bagi ahli waris.
“Kalau misalnya disimpan di flashdisk atau di harddisk eksternal ya itu bisa sangat-sangat rentan, kalau misalnya terjadi kehilangan. Selain itu karena volatilitas harga kripto maka itu akan menjadi rawan sengketa,” katanya.
Dia menyarankan jika pewaris ingin mewariskan aset kripto maka perlu melakukan langkah preventif agar tidak menimbulkan persoalan bagi ahli waris di kemudian hari. Pertama, pewaris hendaknya berwasiat secara transparan minimal memberitahukan ahli waris akses kepada aset digital tersebut dengan perantara seperti notaris sehingga dapat dipertanggungjawabkan kepada seluruh ahli waris.
Kedua, pewaris hendaknya mulai menyusun bagian bagi para ahli waris. Ketiga, karena aset kripto ini sudah termasuk objek pajak maka harus dilaporkan dalam Surat Pemberitahuan Tahunan (SPT).
