



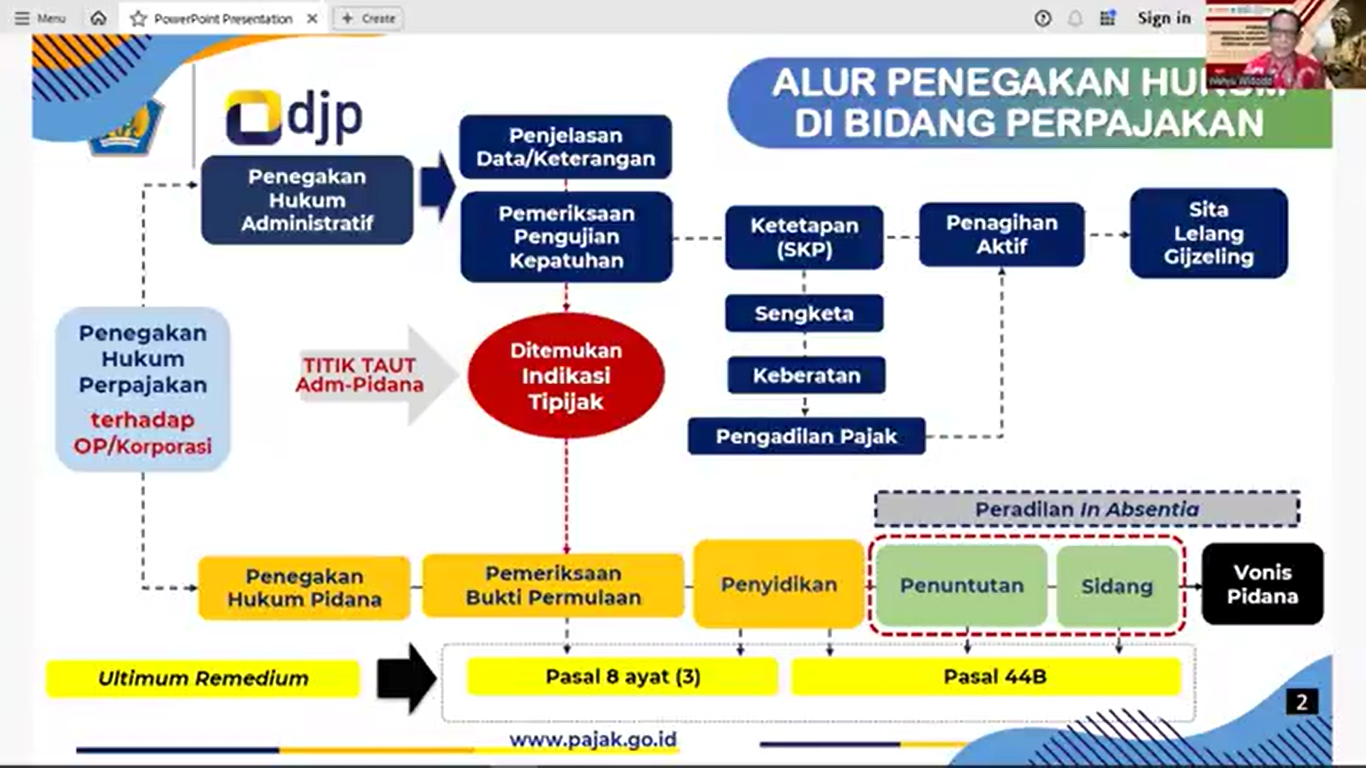
Penegakan hukum pidana di bidang perpajakan merupakan bagian dari penegakan hukum di bidang perpajakan. Ada dua skema penegakan hukum di bidang perpajakan ini meliputi skema administratif dan pidana.
Wahyu Widodo, Kepala Subdirektorat Penyidikan Direktorat Jenderal Pajak menjelaskan tindak pidana bidang perpajakan ini bisa dilakukan baik oleh wajib pajak maupun yang bukan. “Bukan wajib pajak juga bisa dikenakan pidana pajak, sepanjang perbuatan dia itu terbukti melakukan tindak pidana perpajakan,” jelas Wahyu Widodo dalam webinar nasional Universitas 17 Agustus 1945 Jakarta bersama Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, Jumat (4/6/2024) lalu.
Baca juga:
- DJP Sebut Tingkat Kepatuhan Lapor Pajak 2024 Meningkat
- Tiga Hal Ini Diduga Jadi Sebab DJP 'Memble' di Sengketa Pajak
Tindak pidana di bidang perpajakan merupakan perbuatan yang diancam dengan sanksi pidana sebagaimana diatur dalam UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), UU Pajak Bumi dan Bagunan (UU PBB), UU Bea Materai, UU Penagihan Pajak dengan Surat Paksa, dan UU Akses Informasi Keuangan untuk Kepentingan Perpajakan.
Ruang lingkup tindak pidana pajak ini mulai dari tindak pidana yang dilakukan oleh pihak wajib pajak, dilakukan oleh pegawai pajak, tindak pidana pihak pemberi keterangan, hingga tindak pidana pihak yang menghalangi dan mempersulit penyidikan.
Kegiatan penegakan hukum di bidang perpajakan ini mulai dari upaya himbauan, penagihan—baik pasif maupun aktif—, pemeriksaan, hingga tahap penyidikan. Penegakan hukum di bidang perpajakan dinilai dapat memberikan kepastian hukum, melindungi wajib pajak yang sudah patuh, mewujudkan keadilan, dan memberikan manfaat hukum.
“Jika wajib pajak menerima surat teguran, baik itu meminta klarifikasi data itu sudah termasuk skema administratif. Kalau wajib pajak tidak sepakat dengan itu, maka bisa mengajukan keberatan sampai banding,” kata Wahyu.
