



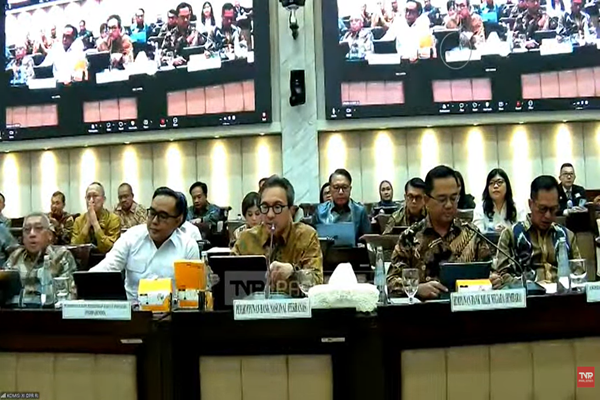
Upaya membangun Indonesia sebagai pusat finansial internasional terus dimatangkan melalui pembahasan Rancangan Undang-Undang Pusat Finansial Internasional Indonesia (RUU PFII). Memasuki pembahasan yang lebih mendalam, Panitia Kerja (Panja) RUU PFII mengundang sejumlah pemangku kepentingan.
Wakil Ketua Umum Perhimpunan Bank Nasional (Perbanas), M. Tigor Siahaan, menyebut sekitar 60 persen Foreign Direct Investment (FDI) yang masuk ke Asia Tenggara pada 2024 mengalir ke Singapura atau sekitar US$143 miliar. Negara tetangga, Singapura unggul karena mampu menjaga kepercayaan investor melalui kepastian kebijakan, SDM yang kompeten, serta birokrasi yang lincah dan pro-bisnis. Meski Indonesia masih menempati posisi kedua di kawasan, pertumbuhan FDI dalam lima tahun terakhir tertinggal dibandingkan Vietnam, Malaysia, dan Filipina.
Menurut Tigor, pembentukan Pusat Finansial Internasional Indonesia (PFII) menjadi langkah strategis untuk menarik investasi asing. Berkaca pada Dubai International Financial Centre (DIFC), keberhasilannya ditopang regulator yang independen, pengadilan berbasis common law, insentif pajak, kepemilikan asing hingga 100 persen, serta layanan one-stop service.
“Dubai membangun DIFC dengan independen regulator, sistem hukum berbasis common law terpisah dari hukum nasional, pengadilan sendiri (DIFC Courts), kepemilikan asing hingga 100 persen dan kemudahan perpajakan dan perizinan,” kata Tigor dalam rapat dengar pendapat umum dengan Panja RUU PFII di ruang rapat Komisi XI DPR, Kamis (9/7/2026).
Baca juga:
- MA Temukan Masalah Pengadilan PFII, Berpotensi Munculkan Ketidakpastian Hukum
- RUU PFII Buka Peluang WNA Jadi Hakim, Putusan Pengadilan Gunakan Bahasa Inggris
Tigor juga menyoroti keberhasilan sejumlah pusat finansial internasional. Singapura, misalnya, berkembang menjadi pusat wealth management terbesar di Asia berkat kepastian hukum, regulator yang kredibel, perlindungan investor, stabilitas kebijakan, SDM unggul, dan birokrasi yang efisien, bukan semata karena insentif pajak.
Sementara itu, India membangun Gujarat International Finance Tec-City (GIFT City) melalui tax holiday, pusat jasa keuangan internasional (IFSC), bursa internasional, bullion exchange, regulatory sandbox, kemudahan transaksi valas, dan regulator tunggal IFSCA. Adapun Hong Kong mempertahankan posisinya sebagai pusat IPO dan pasar modal global dengan sistem hukum common law, likuiditas tinggi, serta akses langsung ke pasar China.
Tigor menghitung setidaknya ada 6 pilar utama pengembangan PFII. Pertama, kepastian hukum dan penegakan kontrak. Sistem hukum yang kuat dan independen, proses peradilan cepat, penegakan kontrak yang konsisten untuk menjamin kepercayaan investor. Kedua, regulasi yang konsisten dan kompetitif. Dibutuhkan kebijakan yang stabil, jelas, dan selaras standar internasional serta mendukung kemudahan berusaha dan inovasi keuangan.
Ketiga, perpajakan yang menarik antara lain struktur pajak kompetitif, insentif fiskal tepat sasaran, dan kepastian pajak jangka panjang bagi investor dan pelaku jasa keuangan. Keempat, infrastruktur digital dan konektivitas internasional seperti infrastruktur digital berkualitas tinggi, keamanan siber yang andal, konektivitas global yang cepat dan stabil.
Kelima, SDM keuangan berstandar internasional. Tigor menekankan pusat finansial internasional membutuhkan ketersediaan talenta berkualitas tinggi dengan kompetensi global, sertifikasi internasional, dan budaya profesional yang kuat. Keenam, tata kelola, transparansi, dan perlindungan investor yang kuat. Prinsip tata kelola yang baik, transparansi tinggi, akuntabilitas, dan perlindungan hak investor harus sesuai standar global.
“Kepastian hukum dan penegakan kontrak adalah kunci utama membangun pusat finansial internasional. Sehingga dapat memberikan kepercayaan bagi investor untuk masuk ke Indonesia,” ujarnya.
Tigor menilai PFII berpotensi menjadi katalis pertumbuhan ekonomi melalui peningkatan efisiensi pasar, percepatan transfer pengetahuan, dan penurunan biaya transaksi lintas batas. Selain membuka peluang bisnis dan menghubungkan pasar domestik dengan investor global, PFII juga diharapkan menciptakan lapangan kerja berketerampilan tinggi di sektor hukum, akuntansi, dan jasa keuangan.
PFII bakal membuka lini perbankan baru seperti private banking, kustodian, treasury, trustee, trade finance, dan pembiayaan korporasi lintas negara. Kendati demikian Tigor mencatat setidaknya 3 risiko PFII yang penting dicermati. Pertama, arus modal dan transaksi kompleks mencakup arus modal besar, transaksi lintas yurisdiksi, dan produk keuangan semakin rumit.
Kedua, ancaman kejahatan finansial, ada potensi peningkatan risiko pencucian uang (money laundering) dan penghindaran pajak jika regulasi longgar. Ujungnya menciptakan instabilitas makro ekonomi karena gejolak moneter arus modal keluar-masuk (hot money) tidak dikelola dengan ketat. Ketiga, keterkaitan antar lembaga meningkat baik bank domestik, lembaga keuangan asing, pasar modal, dan investor global semakin terhubung erat.
Lima catatan
Sekretaris Jenderal Asosiasi Bank Syariah Indonesia (Asbisindo), Koko T. Rachmadi, mendukung pembentukan PFII sepanjang tidak hanya menjadi pusat keuangan konvensional, tetapi juga pusat keuangan syariah internasional. PFII menurutnya dapat memperkuat perbankan syariah, pasar sukuk, industri halal, pembiayaan berkelanjutan, serta integrasi Indonesia dengan investor dan lembaga keuangan global, khususnya dari negara-negara OKI, Timur Tengah, dan Asia Tenggara.
Namun, ia menegaskan PFII harus tetap menjaga stabilitas sistem keuangan, kepatuhan syariah, persaingan yang adil, serta perlindungan konsumen dan investor. PFII juga tidak boleh menjadi ruang regulatory arbitrage, tax avoidance, atau aktivitas keuangan tanpa substansi ekonomi yang nyata.
Koko menyodorkan sedikitnya 5 catatan untuk PFII. Pertama, PFII berisiko hanya menjadi offshore financial centre tanpa kontribusi nyata kepada ekonomi domestik. Insentif pajak, kemudahan perizinan, dan fasilitas lainnya harus dikaitkan dengan indikator manfaat nyata seperti investasi masuk, pembiayaan sektor riil, penciptaan lapangan kerja, transfer keahlian dan pengetahuan, peningkatan transaksi pasar keuangan domestik, dan dukungan kepada UMKM industri halal.
Kedua, risiko ketimpangan antara pelaku PFII dan bank domestik. Menurut Koko, jika lembaga keuangan di PFII mendapat fasilitas lebih longgar ketimbang bank syariah nasional akan terjadi distorsi persaingan. Bank umum syariah, lembaga keuangan syariah domestik, harus diberi akses yang setara untuk berpartisipasi dalam PFII.
Ketiga, risiko regulasi arbitrase (regulatory arbitrage). Kekhususan hukum dan administrasi PFII tidak boleh melemahkan prinsip prudensial, pengawasan OJK, kebijakan moneter Bank Indonesia, penjaminan LPS dan tata kelola syariah. Keempat, risiko kepatuhan syariah tidak seragam. Produk keuangan syariah lintas negara sering memiliki variasi interpretasi akad. Sehingga PFII perlu memiliki mekanisme pengakuan fatwa, harmonisasi standar, dan penyelesaian sengketa syariah yang jelas.
Kelima, PFII harus menghindari stigma sebagai tax haven, standar beneficial owner, anti pencucian uang, pencegahan pendanaan terorisme, transparansi pajak, dan pelaporan lintas yurisdiksi.
“Masukan kami perlu ditambahkan tujuan eksplisit, tentang memperkuat keuangan syariah, industri halal, pembiayaan berkelanjutan, integrasi Indonesia dengan pasar keuangan global,” tutupnya.
