



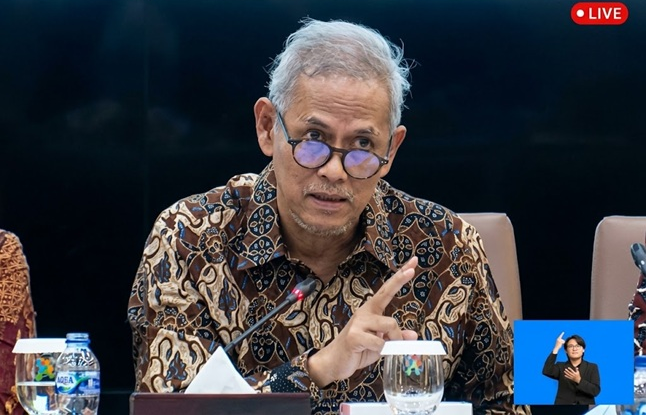
Lembaga Penjamin Simpanan (LPS) menargetkan program penjaminan polis (PPP) asuransi mulai bergulir tahun 2027. Program ini sebagai upaya meningkatkan layanan kepada peserta asuransi. Mengingat tak sedikit kasus dimana perusahaan asuransi tak mampu membayar klaim manfaat asuransi pesertanya. Untuk menggali informasi lebih rinci mengenai kesiapan pelaksanaan peta jalan (roadmap) program tersebut, Komisi XI menggelar rapat kerja dengan LPS di kompleks Gedung Parlemen, Kamis (10/09/2026).
Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS), Anggito Abimanyu, mengatakan LPS sudah menyiapkan berbagai hal yang dibutuhkan untuk pelaksanaan PPP tahun 2027. Antara lain merancang proses bisnis kelembagaan, dan cetak biru teknologi informasi yang akan digunakan sejak tahun 2025. Sekaligus menyiapkan draf regulasi teknis, penguatan sumber daya manusia, mengintegrasikan sistem, dan platform registrasi elektronik untuk pendaftaran peserta PPP.
“Kami juga menyiapkan kerangka pengaturan bersama Kementerian Keuangan (Kemenkeu) dan Otoritas Jasa Keuangan (OJK),” katanya dalam rapat kerja dengan Komisi XI DPR, Kamis (10/09/2026).
Baca juga:
OJK Sita Aset Asuransi Prolife Indonesia Sebesar Rp113 Miliar
Hak Korban Kecelakaan Kereta Api: Ganti Rugi, Asuransi, hingga Tuntutan Hukum
Sebagai langkah konkret menyiapkan pelaksanaan PPP, LPS telah membentuk project management office (PMO). LPS juga membuka ruang untuk menerima arahan Komisi XI agar aktiviasi PPP berjalan kredibel, efektif, dan berkelanjutan.
“Demi melindungi pemegang polis, stabilitas sistem keuangan nasional dan pertumbuhan industri asuransi,” ujarnya.
Sementara anggota Dewan Komisioner LPS Bidang Program Penjaminan Polis, Ferdinan D Purba, menguraikan sedikitnya 4 catatan kritis persiapan pelaksanaan PPP. Pertama, Rancangan Peraturan Pemerintah (RPP) tentang PPP masih berproses. Regulasi ini penting karena mengatur desain PPP, termasuk dimulainya aktivasi. Sebelum diterbitkan RPP ini akan dikonsultasikan kepada Komisi XI DPR.
Kedua, kepesertaan, karena ada persyaratan untuk masuk menjadi peserta PPP. Program ini berbeda dengan penjaminan simpanan bank yang kepesertaannya bersifat otomatis. UU No.4 Tahun 2023 tentang pengembangan dan Penguatan Sektor Keuangan (P2SK) sebagaimana diubah melalui UU 4/2026 mengatur syarat kepesertaan antara lain memenuhi tingkat kesehatan tertentu yang disepakati Risk-Based Capital (RBC) minimal 120 persen dan tidak dalam pengawasan intensif/khusus oleh OJK.
“Dengan kemungkinan (syarat, -red) itu ada perusahaan asuransi yang tidak bisa ikut bergabung secara langsung. Jadi ini kami buat sebagai kepesertaan bersyarat,” ujar Ferdinan.
Ketiga, pendanaan, yang umumnya melahirkan risiko early failure, yang menyebabkan defisit pendanaan pada awal penyelenggaraan PPP. Hal itu wajar karena dana belum terkumpul sehingga diperlukan dana untuk melakukan resolusi. Risiko ini akan diantisipasi melalui interfund borrowing atau pinjaman, sehingga mempengaruhi kredibilitas program.
Keempat, belum tersedia data polisi individual saat aktivasi PPP. Ferdinan menjelaskan ketersediaan data ini mempengaruhi kecepatan LPS memenuhi kewajiban kepada pemegang polis dan tertanggung agar program dan stabilitas industri terjaga.
“Kenapa ini jadi kritikal karena idealnya, program penjaminan diaktivasi kalau data polis individual telah tersedia,” timpalnya.
Ferdinan menyebut data polis individual sebagai satu-satunya data yang bisa diandalkan untuk melaksanakan penjaminan dan resolusi. Keandalan data sangat penting sehingga LPS mendorong utilisasi aplikasi kepesertaan untuk memperoleh data polis agregat. Selanjutnya pengembangan data polis individu lebih awal.
PPP hanya menjamin program bersifat proteksi pada produk asuransi lini usaha tertentu. Ferdinan mengusulkan program ini menjamin seluruh lini usaha kecuali kredit, kredit perdagangan, dan suretyship. Batas maksimal yang dijamin secara kumulatif diusulkan Rp500 juta, mencakup 97-99 persen dari polis atau tertanggung.
Batas atau limit ini sifatnya kumulatif terhadap 3 tanggungjawab pembayaran yang harus dilakukan LPS dalam penjaminan polis. Pertama, membayar klaim yang jatuh tempo. Kedua, membayar nilai polis yang tidak dapat dilanjutkan. Ketiga, memindahkan polis ke perusahaan asuransi lain.
“Jadi Rp500 juta itu untuk menjalankan 3 kewajiban LPS secara kumulatif,” ujarnya.
Iuran program terdiri dari iuran awal dan iuran berkala. Iuran awal diusulkan 0,1 persen dari ekuitas, dibayar satu kali untuk mendaftar kepesertaan PPP. Iuran berkala diusulkan 0,2 persen per tahun dari dasar pengenaan iuran dengan pembayaran dilakukan setiap semester.
Pada kesempatan tersebut anggota Komisi XI DPR, Puteri Komarudin, mengingatkan ada pandangan dari asosiasi perusahaan asuransi yang menilai kebijakan ini akan menambah modal perusahaan. Misalnya, iuran kepesertaan program sebesar 0,1 persen untuk iuran awal dan 0,2 persen iuran berkala. Hal ini patut menjadi perhatian bagi pemerintah dalam menyusun RPP.
“Keberlanjutan industri perlu diperhatikan juga,” imbuhnya.
Selain itu produk asuransi unit link atau Produk Asuransi Yang Dikaitkan Dengan Investasi (PAYDI) paling banyak disorot publik. Produk asuransi tersebut masuk dalam skema perlindungan PPP secara terbatas hanya yang bersifat proteksi, bukan investasi.
“Jadi investasi tidak masuk yang dilindungi dalam PPP. Saya mau menegaskan ini supaya bisa menjadi acuan kita bersama,” pungkasnya.
