



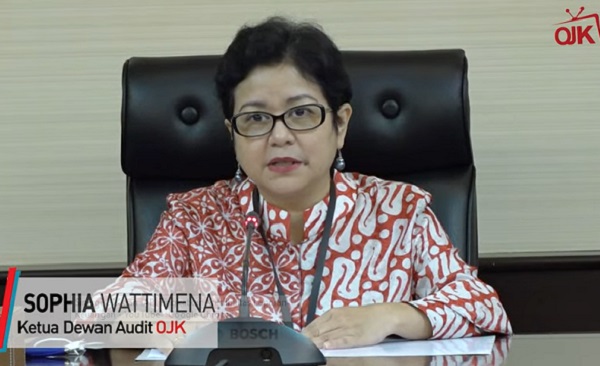
Otoritas Jasa Keuangan (OJK) terus mendorong Pelaku Usaha Jasa Keuangan (PUJK) untuk menerapkan manajemen risiko serta tata kelola perusahaan yang baik guna mendukung peningkatan kinerja industri jasa keuangan. Demikian disampaikan Ketua Dewan Audit OJK, Sophia Isabella Wattimena, pada pertemuan dengan Indonesia Risk Management Professional Association (IRMAPA) di Kantor OJK Jakarta, Selasa (20/12).
“Penguatan dan pelaksanaan manajemen risiko di sektor jasa keuangan juga akan berdampak langsung pada pelaksanaan tugas dan fungsi OJK, baik dari segi pengaturan, pengawasan maupun fungsi perlindungan konsumen di sektor jasa keuangan. OJK juga akan melakukan perumusan dan refocusing risiko-risiko yang berdampak signifikan,” kata Sophia.
Dalam pertemuan tersebut, OJK dan IRMAPA saling bertukar pikiran terkait dengan sejumlah isu dalam penerapan manajemen risiko di sektor jasa keuangan sehubungan dengan pesatnya kemajuan teknologi, semakin kompleksnya proses bisnis usaha serta pengukuran dan penyajian laporan manajemen risiko.
Baca Juga:
- Pentingnya Perusahaan Memahami Penerapan ISO Manajemen Risiko Hukum
- Langkah-Langkah Manajemen Risiko Hukum Penyedia Jasa Keuangan Hindari TPPU
IRMAPA sebagai asosiasi bagi para profesional bidang manajemen risiko dari berbagai sektor dan industri di Indonesia juga menyatakan dukungannya dalam memperkuat pelaksanaan manajemen risiko di perusahaan khususnya perusahaan yang bergerak di sektor jasa keuangan.
“IRMAPA berkomitmen untuk terus menjadi penghubung para pemangku kepentingan untuk menemukan best practice dari penerapan manajemen risiko yang dapat diterapkan di masing-masing perusahaan asal anggota. Pada akhirnya diharapkan penerapan manajemen risiko di Indonesia akan terlaksana lebih baik dan terakselerasi,” kata Ketua IRMAPA Charles R. Vorst.
Menjelang pergantian tahun, OJK memandang perlunya perumusan top risk di sektor jasa keuangan yang menjadi dasar pengambilan kebijakan bagi seluruh pihak baik regulator, pelaku jasa keuangan dan seluruh stakeholder lainnya.
Bagi regulator, perumusan top risk dapat menjadi dasar pengawasan yang akan dilakukan. Sedangkan bagi pelaku jasa keuangan, top risk dapat menjadi fondasi awal untuk melihat risiko yang dihadapi perusahaan di tahun berikutnya dan merumuskan mitigasi risiko sebagai bagian dari manajemen risiko perusahaan.
OJK akan meningkatkan kolaborasi dan partisipasi seluruh stakeholder untuk meningkatkan penerapan dan pengelolaan manajemen risiko di sektor jasa keuangan. Dengan penerapan manajemen risiko dan tata kelola yang baik diharapkan akan mendorong peningkatan kinerja perusahaan secara berkelanjutan di masa yang akan datang.
Manajemen Risiko Fintech
Sementara itu, seperti dikutip pada situs resmi IRMAPA yang ditulis oleh penggiat manajemen risiko, Munawar Kasan menerangkan pada industri fintech peer-to-peer (P2P) lending diatur tentang manajemen risiko penyelenggara/platform P2P lending. Dalam Peraturan OJK (POJK) Nomor 10/POJK.05/2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), terdapat Pasal 35 (Manajemen Risiko oleh Penyelenggara), diatur singkat tentang manajemen risiko platform P2P lending.
Pasal 35 menyatakan bahwa platform P2P lending wajib menerapkan manajemen risiko secara efektif. Penerapan manajemen risiko tersebut paling sedikit mencakup: (1) pengawasan aktif direksi, dewan komisaris, dan dewan pengawas syariah; (2) kecukupan kebijakan dan prosedur manajemen risiko serta penetapan limit risiko; (3) kecukupan proses identifikasi, pengukuran, pengendalian, dan pemantauan risiko, serta sistem informasi manajemen risiko; dan (4) sistem pengendalian internal yang menyeluruh.
Manajemen risiko dalam ketentuan tersebut adalah manajemen risiko pada platform P2P lending itu sendiri. Ada risiko-risiko yang dihadapi platform seperti risiko operasional, risiko strategis, risiko kepatuhan, risiko fraud, dan lainnya.
Platform P2P lending tidak menanggung risiko kredit atas dana yang disalurkan. Hal ini dikarenakan fungsi perusahaan P2P lending hanya sebagai platform, yakni penghubung antara pemberi dana (lender) dengan peneriman dana (borrower). Yang melakukan transaksi utang-piutang adalah antara lender dengan borrower.
Transaksi dalam P2P lending berbeda dengan bank atau lembaga pembiayaan. Pada bank, kredit yang disalurkan kepada debitur adalah dana yang diakui sebagai aset bank. Jika debitur macet, maka yang rugi adalah bank. Pemiliki risiko kredit adalah bank. Sementara itu, dalam transaksi P2P lending, jika borrower macet, maka yang menanggung risiko adalah lender.
Meskipun risiko pinjaman macet ada pada lender, platform P2P lending diwajibkan OJK untuk membantu memfasilitasi mitigasi risiko, khususnya risiko lender yang uangnya dipinjamkan. Disebutkan dalam ayat (4) Pasal 35 bahwa kegiatan memfasilitasi mitigasi risiko bagi paling sedikit berupa: (1) analisis risiko pendanaan yang diajukan oleh borrower; (2) melakukan verifikasi identitas pengguna dan keaslian dokumen; (3) melakukan penagihan; (4) memfasilitasi pengalihan risiko (misalnya melalui asuransi); dan (5) memfasilitasi pengalihan risiko atas objek jaminan, jika ada objek jaminan.
