



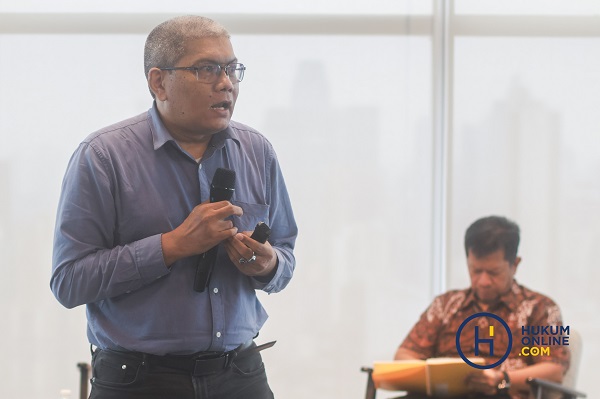
Laporan Kegiatan Penanaman Modal (LKPM) menjadi instrumen penting bagi pemerintah maupun perusahaan untuk memantau realisasi investasi. Berbeda dengan Online Single Submission (OSS) yang berbasis pada rencana, LKPM justru mencatat data aktual atas investasi yang sudah direalisasikan dalam periode tertentu. Konsultan Easybiz, Andrey, menjelaskan perbedaan mendasar antara OSS dan LKPM terletak pada sifat datanya.
“Kalau OSS, angka yang dimasukkan adalah rencana, budget plan, business plan, dan cara kerja. Sementara LKPM adalah realisasi dari investasi itu sendiri,” ucapnya dalam Diskusi Hukumonline bertajuk Strategi Efektif dalam Mengelola Akun OSS Perusahaan untuk Memenuhi Kewajiban Pelaporan di Jakarta, Kamis (18/9).
Menurutnya, setiap bisnis memiliki tahapan yang berbeda sesuai dengan sifat atau nature usaha. Dalam sektor properti misalnya, ada tahap persiapan yang dimulai dari studi kelayakan, tender kontraktor, hingga pembangunan fisik. Tahap ini baru masuk kategori konstruksi dalam LKPM. Sedangkan ketika sudah memasuki fase produksi atau komersial, barulah laporan LKPM berubah mencatat pendapatan atau revenue.
Baca Juga:
- Ini Sejumlah Kendala Pelaku Usaha Saat Mengisi LKPM
- Alasan Hukum Pelaku Usaha Wajib Lapor LKPM
- Simak, Ini Aturan Baru Terkait LKPM Pasca UU Ciptaker
“Kalau di perdagangan, mungkin tahap persiapan dan konsumsinya tidak sebutuh waktu seperti di properti atau di industri. Tahap persiapan konsumsi tes pasar, atau market research, dan cari supplier dari mana. Kalau di perdagangan, setelah selesai konstruksi, mulai produksi, mulai komersial, mulai jualan,” jelas Andrey.
“Semua bisnis, kalau sudah jalan, pasti butuh yang namanya restrukturisasi atau ekspansi,” lanjutnya.
Andrey menekankan, realisasi yang dilaporkan dalam LKPM bukanlah nilai total proyek, melainkan pengeluaran aktual per periode. Misalnya, perusahaan properti yang membeli lahan 200 hektare dengan nilai miliaran rupiah, tidak perlu langsung melaporkan angka total.
“Kalau pembayaran tanah dilakukan bertahap, yang dilaporkan adalah pengeluaran yang sudah dibayarkan, misalnya Rp100 juta, Rp200 juta, atau Rp300 juta, sesuai realisasinya,” katanya.
Hal sama berlaku untuk pembangunan dan pengadaan mesin. Kontraktor biasanya juga menerima pembayaran bertahap sesuai progres pekerjaan. “Jadi di LKPM, yang dilaporkan adalah berapa realisasi pembayaran yang sudah keluar, bukan keseluruhan nilai kontrak,” tambah Andrey.
Ia juga menjelaskan perbedaan antara modal tetap atau Capital Expenditure (CAPEX) dan modal kerja. Modal tetap mencakup tanah, bangunan, mesin, hingga aset lain seperti peralatan. Sementara modal kerja lebih mengarah pada biaya operasional harian seperti bahan bakar, tinta, atau kertas.
“Di industri, ganti mesin baru itu realisasi modal tetap. Jadi, gak dipecah lagi tanah, bangunan, mesin-mesin, dan lain-lain,” jelasnya.
Selain aspek keuangan, LKPM juga mencatat jumlah tenaga kerja, termasuk pekerja asing (TKA). Laporan tahunan kuartal IV (Q4) bahkan menambahkan kewajiban perusahaan untuk menyampaikan data produksi dan revenue.
“Kalau pabrik minuman, harus melaporkan berapa liter yang diproduksi setahun. Kalau pabrik sepatu, berapa pasang yang dihasilkan,” tutur Andrey.
Ia menambahkan, ada pula aspek kewajiban lain yang harus dilaporkan, seperti divestasi, kepesertaan BPJS, program kemitraan, transfer teknologi untuk penanaman modal asing (PMA), hingga tanggung jawab sosial perusahaan (CSR). Laporan lingkungan juga ikut dipantau, meski sebatas informasi mengenai ada atau tidaknya fasilitas pengolahan limbah.
“Satu yang harus diperhatikan, pernyataan permasalahan itu ada satu kolom seperti kolom curhat. Kalau saya bilang, itu kolom komunikasi yang kita lakukan dengan pemerintah. Jadi kalau ada masalah-masalah apa, atau kalau mau nanya, bisa nanya disitu. Itu juga sudah dibagi beberapa kategori,” pungkas Andrey.
Apa Kata AIlex?
Laporan Kegiatan Penanaman Modal (LKPM) berfungsi sebagai laporan berkala yang memuat perkembangan realisasi penanaman modal serta permasalahan yang dihadapi pelaku usaha, sebagaimana diatur dalam Peraturan BKPM 5/2021. Fungsi utama LKPM adalah sebagai alat monitoring dan evaluasi pemerintah terhadap pelaksanaan investasi oleh penanam modal, baik penanam modal dalam negeri maupun asing, di seluruh bidang usaha dan/atau lokasi di Indonesia sesuai Pasal 15 huruf c Undang-Undang 25 Tahun 2007 tentang Penanaman Modal. LKPM juga menjadi dasar bagi pemerintah dalam pengambilan kebijakan, pemberian fasilitas, serta pengawasan kepatuhan penanam modal terhadap peraturan perundang-undangan. Setiap pelaku usaha yang wajib menyampaikan LKPM harus melaporkannya secara daring melalui sistem OSS (Online Single Submission), sebagaimana diatur dalam Peraturan BKPM 5/2021. Frekuensi pelaporan LKPM ditentukan berdasarkan skala usaha: Usaha kecil: setiap 6 bulan dalam 1 tahun laporan. Usaha menengah dan besar: setiap 3 bulan (triwulan). Data yang dilaporkan dalam LKPM harus mengacu pada data perizinan berusaha, termasuk perubahan data yang tercantum dalam sistem OSS sesuai dengan periode berjalan. Pengecualian kewajiban pelaporan LKPM diberikan kepada pelaku usaha mikro serta bidang usaha tertentu seperti hulu migas, perbankan, lembaga keuangan non-bank, dan asuransi, sebagaimana diatur dalam Pasal 32 ayat (5) Peraturan BKPM 5/2021. Dengan demikian, LKPM merupakan instrumen penting untuk transparansi, akuntabilitas, dan pengawasan investasi di Indonesia, serta wajib dilaporkan secara daring sesuai ketentuan yang berlaku. |
