



Hampir enam tahun lalu saya menulis di sini mengenai persyaratan permodalan perusahaan penanaman modal asing di Indonesia: https://bit.ly/4rwxOoY. Ada dua catatan penting yang saya sampaikan. Pertama, syarat nilai investasi perlu dipertimbangkan kembali karena jauh lebih tinggi dibandingkan dengan negara ASEAN lain. Kedua, BKPM perlu mengakui agio atau premium sebagai bagian dari modal yang disetorkan oleh penanam modal.
Dengan keluarnya Peraturan Menteri Investasi Nomor 5 Tahun 2025 pada akhir 2025, kedua hal tersebut sudah diperbaiki. Untuk syarat investasi, paling tidak untuk sektor jasa makanan dan minuman, nilainya telah dikurangi menjadi Rp10 miliar per kabupaten/kota (Pasal 26 ayat (3) huruf b), dari sebelumnya Rp10 miliar untuk setiap outlet. Kemudian, agio akhirnya diakui sebagai bagian dari modal yang ditanamkan (Pasal 37 ayat (5) huruf d). Perubahan ini penting untuk disambut karena Kementerian Investasi terbukti mendengar masukan dari kalangan usaha dan praktisi.
Walaupun konsep agio ini sebenarnya telah lama hadir dalam sistem hukum dan akuntansi kita, dari hasil diskusi penulis dengan beberapa lulusan fakultas hukum, masih banyak yang belum memahami apa itu agio dan bagaimana kaitannya dengan modal disetor. Sebenarnya penulis pernah mengangkat masalah agio ini dalam kaitan dengan struktur permodalan PT di sini https://bit.ly/4deb0pD, dan merasa isu ini cukup relevan untuk diangkat kembali secara khusus melalui tulisan singkat ini.
Agio dan Pencatatannya
Kamus Besar Bahasa Indonesia (KBBI) mengenal kata agio sebagai selisih lebih antara hasil penjualan saham pada waktu emisi dan nilai nominalnya.
Selanjutnya, dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT), Pasal 8 huruf c mengatur pencatatan pemegang saham, jumlah yang disetornya, dan nilai nominal saham. Dalam penjelasannya ditegaskan bahwa apabila terdapat penyetoran yang melebihi nilai nominal (sehingga ada selisih antara nilai nominal dan nilai yang dibayar), maka kelebihan tersebut dicatat dalam laporan keuangan sebagai agio.
Lantas, di mana agio dicatat dalam laporan keuangan? Agio dicatat sebagai bagian dari ekuitas. Berikut contoh pencatatannya dalam laporan keuangan suatu perusahaan publik yang telah dipublikasi:
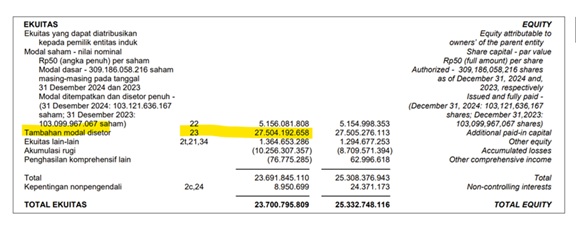
Sebagaimana dapat dilihat di atas, agio kerap dicatat dengan nama “tambahan modal disetor”. Item tambahan modal disetor ini biasanya dijelaskan lebih lanjut dalam catatan atas laporan keuangan sebagai selisih antara nilai nominal dan penerimaan modal. Ada juga yang menyebutkan bahwa tambahan setoran modal itu sebagai agio. Bagaimanapun penyebutannya, selisih antara nilai nominal dan jumlah penyetoran tersebut diakui serta wajib dicatat dalam laporan keuangan perseroan.


