



Maria juga menyoroti pentingnya memastikan keberadaan kontrak-kontrak material, seperti perjanjian pinjaman atau kredit lain, perjanjian suplai, maupun perjanjian jual beli. Hal ini diperlukan karena ketentuan dalam perjanjian tersebut bisa saja membatasi kemampuan debitur untuk memperoleh pinjaman atau kredit.
Tidak berhenti di situ, perusahaan juga perlu memastikan kepatuhan terhadap regulasi, khususnya terkait pelaporan pinjaman luar negeri serta ketentuan pasar modal jika debitur merupakan perusahaan publik. Selain itu, rekam jejak ketenagakerjaan, riwayat litigasi atau sengketa, hingga informasi kredit debitur juga harus diperhatikan dengan cermat.
“Dalam perjanjian kredit yang simpel atau mungkin dalam antara 2 pihak saja dan kredit itu aja biasanya. Tapi dalam perjanjian yang lebih kompleks melibatkan mungkin bisa lebih dari 3 atau 5 bank gitu. Itu bisa melibatkan banyak pihak seperti agen, ada fasilitas, ada penjamin, ada arranger, ada bank pengelolaan rekening, itu tergantung,” terang Senior Associate M&T, Lebdo Dwi Paripurno.
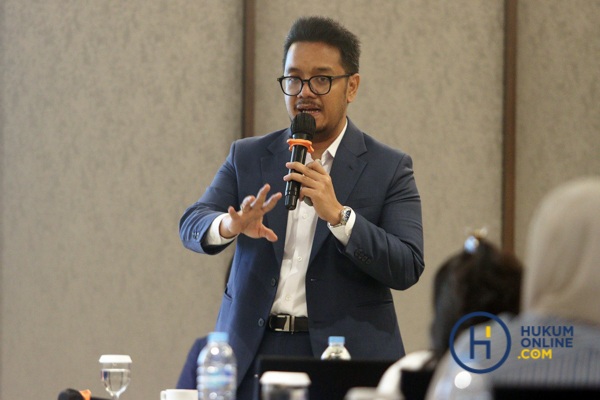
Senior Associate Makarim & Taira S, Lebdo Dwi Paripurno. Foto: RES
Pada pokoknya, perjanjian kredit ditafsirkan sebagai perikatan antara para pihak dalam rangka memberi fasilitas pinjaman bagi debitur dan mengatur syarat sekaligus ketentuan pinjaman. Untuk mempersiapkan atau mengkaji perjanjian kredit, Lebdo menyampaikan terdapat 3 aspek yang harus dipastikan terlebih dahulu. Antara lain memahami tujuan pembiayaan, pihak yang diwakili apakah debitur atau kreditur, serta hasil uji tuntas hukum.
Untuk struktur standar perjanjian kredit sendiri, sambungnya, umumnya memuat beberapa bagian. Antara lain penjelasan para pihak, tujuan dan jenis fasilitas pinjaman, ketentuan pembayaran kembali dan pelunasan dipercepat (prepayment), pernyataan dan jaminan.
Kemudian hak dan kewajiban para pihak, ketentuan mengenai cedera janji, penyelesaian sengketa, boilerplates, syarat penarikan fasilitas (conditions precedent), serta syarat yang harus dipenuhi setelah penarikan fasilitas (conditions subsequent).
“Apa sih tujuan pembiayaan ini? Biasanya untuk pembiayaan proyek, pembangunan, pabrik, mobil, misalnya di sana gitu, atau pembangunan hotel, disebutkan dalam tujuannya gitu. Jadi untuk memastikan, dan ini juga harus dipastikan bahwa tujuan pinjamannya ini sesuai dengan maksud dan tujuan dari perusahaan, at least ada corporate benefit-nya.”
Lebdo menjelaskan bahwa fasilitas pinjaman umumnya berbentuk pinjaman berjangka atau bergulir. Dengan debitur wajib menyampaikan kondisi perusahaan atau proyek dan merumuskan perjanjian berdasarkan ketentuan standar dalam perjanjian fasilitas/kredit seperti hak dan kewajiban para pihak, cedera janji, penyelesaian sengketa, boilerplates, serta syarat penarikan dan pasca penarikan fasilitas.
Lawyer itu membagikan sejumlah kiat dalam negosiasi perjanjian kredit, antara lain memahami perbedaan kepentingan antara debitur dan kreditur, menyusun daftar isu yang dapat maupun tidak dapat dinegosiasikan, memahami dasar hukum untuk mengetahui kebutuhan utama, mengantisipasi kendala serta menyiapkan solusi yang sesuai kaidah hukum, dan mengelola ego pribadi selama proses negosiasi.
