



Nilai emisi dan jumlah lembar saham suatu emiten saat melaksanakan penawaran umum perdana (initial public offering/IPO) menjadi daya tarik publik, khususnya investor pasar modal. Sejalan dengan itu, persiapan dilakukan perusahaan untuk transaksi IPO bakal lebih rumit termasuk aspek hukum. Karenanya, peran konsultan hukum pasar modal menjadi penting untuk mengkaji kondisi hukum perusahaan sekaligus mengidentifikasi permasalahan hukum yang berpotensi menimpa emiten.
Pekerjaan ini pula memberikan kesempatan kepada emiten memperbaiki kondisi hukum sebelum penawaran umum dilakukan di pasar modal. Aspek ini menjadi salah satu perhatian fundamental bagi investor. Di lain sisi, konsultan hukum pasar modal memiliki tanggung jawab untuk memberikan pendapat hukum kepada emiten agar mendapat kepercayaan investor.
Managing Partner ASNP Law Office, Eka Prasetia mengatakan kepercayaan klien merupakan kunci utama agar suatu kantor hukum dapat terlibat pada transaksi IPO. Kepercayaan klien diperoleh dari hasil kerja yang profesional. Serta keberhasilan rekam jejak kantor hukum dalam menangani transaksi-transaksi sebelumnya. Mulai di pasar modal maupun aksi korporasi lainnya.
Nah, agar mendapatkan hasil yang baik, menurut Eka persiapan matang menjadi kunci sukses tangani transaksi IPO. Seperti law firm harus melihat terlebih dulu profil calon emiten mulai dari kegiatan bisnis, kepemilikan, permodalan, aset hingga perizinan usaha. Kesemua aspek itu tentu memiliki perbedaan antara satu klien dengan lainnya.
“Misalnya ada emiten yang start dari family company, kadang emiten tersebut (family company) banyak hal-hal yang tercampur antara pribadi pemegang saham dengan perseroan. Di situ lah kuncinya kami ketahui dari awal,” ujarnya kepada Hukumonline, Rabu (7/6/2023) lalu.
Baca juga:
- Cara AYMP-Imran Muntaz & Co. Tingkatkan Jumlah Transaksi IPO
- 2 Law Firm Ini Beberkan Kunci Sukses Tingkatkan Total Emisi Transaksi IPO
- Daftar Pemenang Hukumonline Capital Market Lawyers Ranking 2022, Simak Videonya!
- ICSA: Capital Market Lawyers Ranking Bentuk Apresiasi Terhadap Lawyer Sektor Pasar Modal
Dia mencontohkan calon emiten tersebut mengklaim punya aset berupa pabrik, tanah, bangunan dan sebagainya. Namun saat diperiksa ternyata, kepemilikan atas nama pribadi. Mulai pemegang saham, direksi dan komisaris. Kondisi tersebut memang tak jadi soal. Namun sedianya mesti dapat dipertanggungjawabkan saat go-public. Bila dimiliki perusahaan mesti tercatat atas nama perusahaan.
Begitu pula kepemilikan dana dalam pembelian aset-aset tersebut pun harus diperiksa dan dicatat sesuai keadaan sebenarnya. Kemudian, sturuktur perusahaan setelah go-public pun harus direncanakan di awal. Lawyer harus mengetahui calon emiten tersebut menginginkan pemisahaan usaha (spin-off) atau penggabungan saat IPO. Hal ini karena terkait saat penawaran umum ke investor publik untuk mengetahui penggunaan dana yang dihimpun.
Perizinan usaha menjadi aspek penting yang harus diperhatikan dalam transaksi IPO. Eka menyampaikan terdapat kasus soal perizinan kegiatan usaha calon emiten tidak sesuai dengan anggaran dasar. Misalnya bisnisnya jasa dan trading, tapi setelah diperiksa di anggaran dasar baru tercantum hanya jasa. Sementara trading tak masuk dalam anggaran dasar.
“Sehingga, kalau calon emiten ingin IPO harus dibenahi atau dilengkapi sehingga tidak ada konsekuensi hukum atau mungkin dampak lain seperti pencabutan perizinan atau pembekuan kegiatan usaha setelah perusahaan go-public,” katanya.
Terpisah, Managing Partner Assegaf Hamzah & Partners (AHP) Bono Daru Adji mengatakan, sektor pasar modal menjadi suatu area yang sejak awal dibangun secara serius. Nah, agar law firm sukses tangani transaksi pasar modal khususnya IPO, sedari awal pelaksanaan persiapan senantiasa dilakukan sebaik mungkin. Termasuk berbagai permasalahan yang memiliki potensi timbul diidentifikasi secara mendalam. Lawyer pun dibekali dengan pemahaman terhadap aturan perihal pasar modal maupun aturan terkait lainnya.
“(Kemudian, red) sering kali melakukan diskusi dengan pihak terkait, apakah OJK maupun Bursa Efek. Sebelum proses itu dilakukan dan terpenting adalah menyiapkan tim dengan jumlah personil yang cukup dan memastikan bahwa setiap tim memahami apa yang harus dilakukan,” ujarnya April lalu
Bono melihat perkembangan pasar modal secara pesat saat ini seiring dengan melantainya perusahaan start-up. Kondisi tersebut perlu diimbangi dengan regulasi menyesuaikan dengan perkembangan yang ada. Karenanya, pelaku dan regulator harus peduli tentang perkembangan dunia usaha di Indonesia maupun secara global.
Di mana otoritas bisa merespon kebutuhan yang ada dengan baik. Dengan kata lain, sewaktu menerbitkan suatu regulasi, peraturan tersebut tidak terlalu menempatkan para calon emiten di dalam area yang berbeda. Sepertihalnya pasar modal di Indonesia memerlukan konsultan hukum pasar modal yang cukup mumpuni dan independen.
“Menyadari bahwa yang diwakili oleh konsultan hukum pasar modal adalah para investor. Baik kecil maupun besar, baik institusi maupun investor retail,” imbuhnya.
Memperkuat tim
Sementara dari aspek internal law firm, Eka menilai pentingnya menyiapkan tim yang kuat dan saling melengkapi. Tim tersebut bersifat berjenjang, sehingga memudahkan cara kerja dan pemeriksaan. Seperti tim yang terdiri dari collection data, input data, kemudian review untuk layer pertama. Kemudian menyiapkan legal due diligence (LDD) termasuk pendapat segi hukum.
“Baru kemudian saya periksa satu per satu apakah semua prosedur yang ditetapkan itu sudah benar-benar dijalankan apa belum?,” imbuhnya.
Baginya, tanpa keberadaan tim secara berjenjang berpotensi rawan adanya kekeliruan atau kesalahan. Sebaliknya dengan adanya tim berjenjang bakal semakin baik menyaring dan menghindari terjadinya kesalahan penginputan data ataupun dalam tahap pemeriksaan. Dalam menangani transaksi IPO, jumlah personal dalam satu tim bergantung pada kompleksitasnya.
Secara umum, ASNP dapat menugaskan 3-5 orang lawyer dalam transaksi IPO. Namun, saat transaksi IPO lebih kompleks, maka personal yang terlibat mencapai 8 orang lawyer. Eka menerangkan, saat menerima klien yang ingin IPO, ASNP tidak mempertimbangkan nilai emisi yang ingin diperoleh calon emiten.
Namun penggunaan dana yang dihimpun tersebut harus dipertimbangkan. Sebab, dalam pasar modal terdapat ketentuan transaksi afiliasi dan transaksi material yang sudah jauh lebih ketat pengaturannya. Dia menekankan pentingnya untuk menyampaikan ketentuan tersebut kepada calon emiten agar terhindar dari pelanggaran aturan pasar modal setelah go-public.
“Jangan sampai setelah go-public mereka enggak tahu, baru listing mereka sudah tidak patuhi ketentuan pasar modal,” ujarnya.
Sementara Bono berpandangan, menjadi tugas lawyer perlu memastikan yang dikerjakan apakah telah memenuhi harapan investor. Seperti dari segi Good Corporate Governance Compliance (GCGC), aturan, transparansi, serta kecukupan dari keterbukaan. Hal-hal yang bersifat material wajib disampaikan sehingga resiko dapat diukur investor. Menjadi tugas yang cukup berat bagi konsultan hukum pasar modal di Indonesia.
“Hal ini wajib dipertahankan dan selalu ditingkatkan,” pungkasnya.
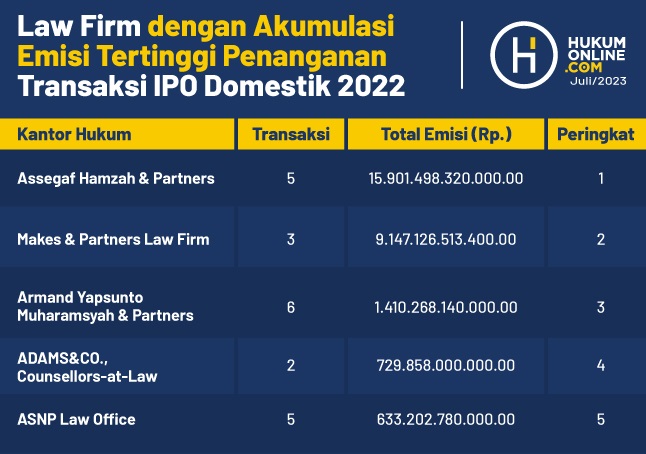
Sebagai informasi, survei pemeringkatan Hukumonline Capital Market Ranking 2022 mencatat ASNP sebagai lima besar kantor hukum emisi tertingg dengan total Rp 633.202.780.000. ASNP juga menjadi kantor hukum dengan IPO terbanyak pada 2022 dengan 5 transaksi. Sementara AHP tercatat sebagai kantor hukum yang menangani transaksi IPO domestik terbesar menurut akumulasi emisi tahun 2022. Emisi tertinggi terletak pada PT GoTo Gojek Tokopedia Tbk dengan AHP sebagai konsultan hukum.
Pada tahun 2022, AHP memiliki lima penaganan transaksi IPO domestik dengan akumulasi emisi sebesar Rp. 15.901.498.320.000. PT GoTo Gojek Tokopedia Tbk memiliki kontribusi sebesar 86,33% dari total emisi tersebut, sedangkan lainnya diperoleh melalui empat emiten lainnya. Keempat emiten tersebut antara lain PT WIR ASIA Tbk., PT Jayamas Medica Industri Tbk., PT Autopedia Sukses Lestari Tbk., dan PT Teladan Prima Agro Tbk.
