



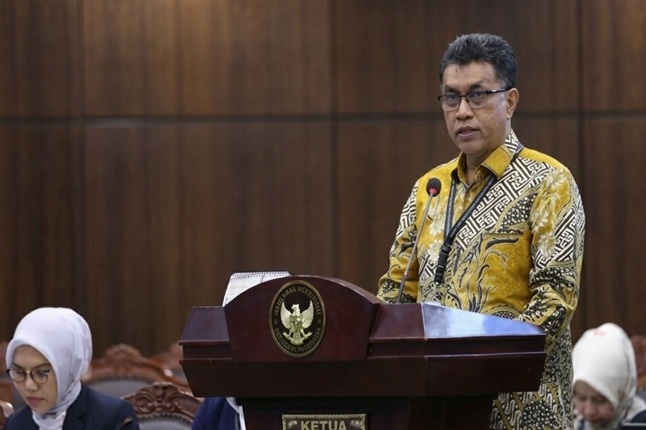
Pakar Hukum Keuangan Negara Universitas Atma Jaya Yogyakarta, W. Riawan Tjandra dihadirkan pemerintah sebagai ahli dalam perkara uji materi penjelasan Pasal 603 UU No.1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP) berkaitan dengan kerugian keuangan negara. Dalam keterangannya di Mahkamah Konstitusi (MK), Riawan mengatakan tidak boleh hanya ada satu institusi yang mempunyai kewenangan dalam menghitung kerugian keuangan negara.
“Dengan membatasi kewenangan penentuan kerugian negara hanya pada satu institusi dengan tafsir formal yang menyempitkan lingkup pengawasan selain akan menyebabkan rapuhnya sistem pengawasan juga justru akan membentuk absolutisme institusi yang bertentangan dengan prinsip negara hukum dan sistem checks and balances yang dianut dalam konstitusi kita pasca reformasi,” tutur Riawan seperti dilansir dari laman resmi MK, Senin (26/10/2026).
Menurut Riawan, kewenangan BPK yang bersumber langsung dari konstitusi merupakan bagian dari arsitektur checks and balances dalam penyelenggaraan negara. Dengan demikian, fungsi konstitusional BPK harus dipahami sebagai fungsi pengawasan eksternal (external public audit).
“Fungsi konstitusional BPK harus dipahami sebagai fungsi pengawasan eksternal atau external public audit terhadap pengelolaan keuangan negara dan bukan sebagai fungsi penegakan hukum pidana dalam perspektif konstitusi ini,” ujarnya.
Baca juga:
- Ketika Kerugian Negara Berujung Pidana, Prof Topo: Dua Pasal KUHP Perlu Dievaluasi
- Klarifikasi DEN: Luhut Pastikan Unsur Kerugian Negara Tetap Ada di UU Tipikor
Menurutnya, Pasal 23E ayat (1) UUD 1945 tidak menetapkan kewenangan audit tunggal (single auditor authority). Norma tersebut juga tidak menutup ruang pengawasan oleh lembaga lain. Seperti Inspektorat, BPKP, serta auditor atau akuntan forensik di KPK dan Kejaksaan, yang menjadi bagian dari sistem pemerintahan dan penegakan hukum.
Sebagai komparasi, cukup banyak negara maju yang tata kelola pemerintahannya bersih dan indeks persepsi korupsi yang baik menggunakan sistem auditif yang bersifat plural/jamak dalam sistem pemerintahannya.
