



Klaster perpajakan adalah salah satu sektor yang turut diatur dalam UU Cipta Kerja. Setidaknya ada 18 aturan terkait perpajakan yang dilakukan perubahan, salah satunya bertujuan untuk mendorong kepatuhan wajib pajak dan wajib bayar secara sukarela.
Dalam bagian ini, terdapat dua hal yang diatur yakni relaksasi Hak Pengkreditan Pajak Masukan (PM) bagi Pengusaha Kena Pajak (PKP), dan pengaturan ulang terkait sanksi administratif pajak, serta imbalan bunga yang mengacu pada suku bunga acuan yang ditentukan oleh Menteri Keuangan (Menkeu). (Baca Juga: Hindari Respons Negatif, Presiden Minta Komunikasi Publik Soal Vaksin Covid-19 Lebih Terukur)
Direktur Jenderal Pajak (DJP) Kementerian Keuangan (Kemenkeu) Suryo Utomo menyebut sanksi perpajakan dalam Undang-Undang Cipta Kerja lebih rendah dari sanksi yang ada di Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP) karena menyesuaikan tingkat bunga. (Baca Juga: Pokok-pokok Perubahan Perpajakan di UU Ciptaker, Simak Penjelasannya!)
“Misalnya kekurangan atau keterlambatan membayar pajak, saat ini sanksi dua persen per bulan, dalam RUU Cipta Kerja diubah menyesuaikan tingkat bunga yang berlaku dibagi 12,” katanya dalam jumpa pers daring APBN Kita di Jakarta, Senin (19/10), dilansir dari Antara.
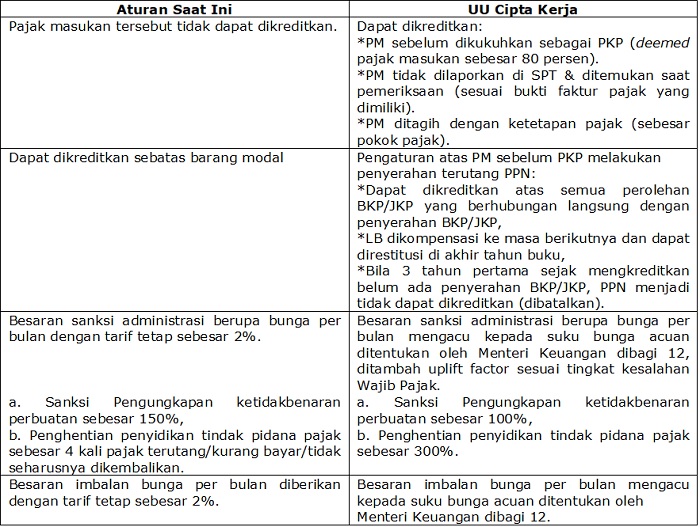
Menurut dia, alasan menggunakan tingkat suku bunga yang berlaku karena keterlambatan pembayaran pajak berefek kepada nilai uang. Adapun mekanisme penghitungannya, lanjut dia, tingkat suku bunga ditambah tambahan 5 persen karena pembetulan SPT kemudian dibagi 12.
“Tingkat bunga misalnya 6 persen ditambah 5 persen karena pembetulan SPT dibagi 12, jadi kurang dari 1 persen apabila bandingkan dengan posisi sanksi saat ini 2 persen per bulan,” katanya. (Baca: Masih Ada Pasal Multitafsir Soal UMKM dalam UU Cipta Kerja)
Sementara itu, pengenaan sanksi 100 persen, lanjut dia, dikenakan atas pengungkapan yang tidak benar pada saat wajib pajak diperiksa bukti permulaannya. Angka 100 persen itu, kata dia, juga lebih rendah dari pengenaan yang saat ini berlaku dalam Undang-Undang KUP.
“Apabila dibandingkan UU KUP, untuk pengungkapan ketidakbenaran pada waktu pemeriksaan bukti permulaan itu besarannya 150 persen,” katanya.
Pengamat pajak Bawono Krisiaji menilai masalah penyesuaian besaran sanksi administrasi yang mengikuti tingkat suku bunga, jauh lebh baik jika dibanding dengan pengenaan sanksi sebelumnya. Dia mengungkapkan setidaknya ada tiga alasan yang menjadi dasar penilaian pengenaan sanksi administrasi dengan sistem penyesuaian suku bunga (flexible rate) lebih baik ketimbang aturan sebelumnya yang menggunakan sistem fixed rate.
Pertama, perubahan dari fixed rate menjadi flexible rate tersebut pada dasarnya lebih adil dan mengacu pada prinsip proporsionalitas. Dengan demikian, perubahan tersebut diharapkan akan mendorong kepatuhan secara sukarela. Kedua, hal ini juga sejalan dengan international best practices. Dan Ketiga, perlu juga dipahami bahwa sanksi tersebut akan selalu berada di atas tingkat suku bunga. (Baca: Melihat Manfaat UU Cipta Kerja bagi Sektor Ekonomi Digital)
“Ini lebih adil. Dengan demikian, dari kacamata wajib pajak mereka tetap akan memprioritaskan pelunasan wajib bayar dibandingkan dengan kewajiban pelunasan utang dengan pihak lain,” katanya kepada Hukumonline, Selasa (20/10).
Terkait aturan perpajakan di UU Ciptaker, Bawono menilai bahwa klaster perpajakan harus dilihat sebagai sesuatu yang possitif. Pasalnya, selain mendorong kemudahan berusaha, kepastian dan daya saing, klaster ini juga memiliki orientasi bagi perluasan wajib pajak.
Klaster perpajakan ini, lanjutnya, juga dirasa tepat. Karena adanya dugaan bahwa di masa pasca Covid-19, terdapat kompetisi pajak dari berbagai negara. Tujuannya adalah untuk menarik investasi dalam rangka pemulihan ekonomi.
“Secara umum, menurut saya klaster perpajakan di UU Cipta Kerja perlu dilihat sebagai sesuatu yang positif. Selain mendorong kemudahan berusaha, kepastian, dan daya saing, klaster ini juga memiliki orientasi bagi perluasan basis pajak. Contohnya adanya kewajiban pencantuman NIK dalam faktur pajak jika semisal tidak memiliki NPWP. Klaster ini juga dirasa tepat karena terdapat dugaan bahwa di masa pascacovid akan terdapat kompetisi pajak dari berbagai negara untuk menarik investasi dalam rangka pemulihan ekonomi,” pungkasnya.
