



Judul tulisan sengaja menggunakan tanda kurung sebagai penanda betapa antara istilah kerugian negara dan kerugian keuangan negara baik di dalam peraturan perundang-undangan maupun persepsi masyarakat, termasuk dalam praktek birokrasi dan profesi hukum, dan bahkan para ahli seringkali dipergunakan campur aduk tanpa maksud untuk membedakannya. Bisa jadi sebagian besar orang tidak peduli dengan kemungkinan adanya perbedaan pengertian dua istilah tersebut, apakah harus dibedakan atau dianggap sama saja. Kalaupun dianggap sama saja, hal ini pun masih memerlukan konsensus resmi kapan dan oleh siapa ini dapat disamakan artinya.
Untuk kesempatan kali ini, penulis mengenyampingkan adanya Putusan Mahkamah Konstitusi (MK) No. 66/PUU-XXIV/2026 yang pada intinya memutuskan tentang adanya ketidakkonsistenan penggunaan istilah kerugian negara dan kerugian keuangan negara dalam Pasal 20 UU No. 30 Tahun 2014 tentang Administrasi Pemerintahan. Adanya permohonan pengujian tersebut sesungguhnya cukup sebagai penanda betapa penggunaan istilah kerugian negara dan kerugian keuangan negara di beberapa peraturan perundang-undangan cukup meresahkan bagi mereka yang memiliki perhatian pada persoalan-persoalan keuangan negara.
Apa yang akan penulis sampaikan adalah bahwa kebingungan kita dalam membaca peraturan perundang-undangan yang terkait kerugian (keuangan) negara berawal pangkal dari ketidaktertiban penuangan norma terkait kerugian dalam UU No. 17 Tahun 2003 tentang Keuangan Negara sebagai UU payung peletak konsepsi keuangan negara di Indonesia. Hal ini harus diselesaikan oleh pembuat UU agar ke depan tercipta pengaturan tentang kerugian dalam keuangan negara yang konsisten berdasarkan struktur dan ruang lingkup keuangan negara yang sudah disepakati.
Hipotesa
UU No. 17 tahun 2003 tentang Keuangan Negara tidak memberikan definisi/pengertian tentang kerugian negara. Seharusnya perihal kerugian negara diatur dalam UU No. 17 tahun 2003, karena kerugian negara merupakan salah satu hal yang bersifat prinsip yang harus diberi pengertian di undang-undang payung rezim hukum keuangan negara tersebut.
Di dalam empat paket UU keuangan negara (UU No. 17 Tahun 2003, UU No. 1 Tahun 2004 tentang Perbendaharaan Negara, UU No. 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, dan UU No. 15 Tahun 2006 tentang Badan Pemeriksa Keuangan), istilah kerugian negara dan kerugian keuangan negara banyak dipergunakan, juga ada beberapa penyebutan dengan menggunakan istilah merugikan keuangan negara. Terhadap permasalahan ini perlu dilakukan suatu langkah penafsiran hukum secara sistematis.
Untuk melakukan interpretasi dimaksud, terlebih dahulu dapat dibangun beberapa alternatif hipotesa, sebagai berikut:
- Kerugian keuangan negara sama dengan kerugian negara; atau
- Antara kerugian negara dengan kerugian keuangan negara terdapat hubungan sistem dan sub-sistem; atau
- Kerugian negara tidak sama dengan kerugian keuangan negara. Keduanya sama sekali harus dipisahkan. Satu dengan lainnya bukan dalam hubungan sistem dan sub-sistem
Usaha Menafsirkan Secara Sistematis
Penggunaan istilah kerugian negara dan kerugian keuangan negara, maupun merugikan keuangan negara dalam empat paket UU keuangan negara:
- Dalam UU No. 17 Tahun 2003
Sebenarnya UU No. 17 tahun 2003 lebih banyak menggunakan istilah kerugian keuangan negara sebanyak 2 kali(Pasal 35 ayat (3) dan Penjelasan Umum Angka 9),dan istilah merugikan keuangan negara sebanyak 1 kali(Pasal 35 Ayat (1)), dibanding istilah kerugian negara. Istilah kerugian/merugikan keuangan negara dalam UU ini ditujukan baik kepada bendahara maupun kepada pejabat/pegawai negeri bukan bendahara, namun selanjutnya dalam Pasal 35 ayat (4) disebutkan:
“Ketentuan mengenai penyelesaian kerugian negara diatur di dalam undang-undang mengenai perbendaharaan negara”.
Bunyi Pasal 35 ayat (4) UU No. 17 tahun 2003 menjadi membuat kita batal untuk menyimpulkan bahwa istilah yang memang diinginkan oleh pembuat UU adalah istilah kerugian keuangan negara, karena UU No. 17 Tahun 2003 mengamanatkan UU Perbendaharaan mengatur tentang kerugian negara, bukan kerugian keuangan negara. Dan di dalam UU No. 1 tahun 2004 yang dipergunakan dan diatur tegas ternyata definisi pengertian kerugian negara, bukan kerugian keuangan negara.
- Dalam UU No. 1 Tahun 2004
UU ini memberikan definisi kerugian negara (Pasal 1 angka 22) sebagaimana diamanatkan oleh UU No. 17 Tahun 2003. UU No. 1 Tahun 2004 diamanatkan oleh UU No. 17 Tahun 2003 untuk antara lain mengatur perihal kerugian negara, tercatat terdapat 58 penggunaan istilah kerugian negara dalam batang tubuhnya, sedangkan istilah kerugian keuangan negara 1 kali digunakan dalam Pasal 59 Ayat (2), dan dalam Penjelasan Umum angka 6 ada 1 kali digunakan istilah merugikan keuangan negara.
- Dalam UU No. 15 Tahun 2004
UU No. 15 Tahun 2004 tidak mendefinisikan kembali pengertian kerugian negara, tetapi dalam pengaturan di dalamnya penggunaan istilah yang dipakai lebih banyak menggunakan istilah kerugian negara (16 kali penyebutan). Sementara terdapat penggunaan istilah merugikan keuangan negara yaitu dalam Pasal 22 ayat (1) dan Penjelasan Umum huruf E yang mengatur tentang penetapan batas waktu pertanggungjawaban bendahara atas kekurangan kas/barang yang ditimbulkan.
- Dalam UU No. 15 Tahun 2006
UU No. 15 Tahun 2006, seperti UU No. 1 tahun 2004, dalam Pasal 1 angka 15 menegaskan kembali definisi dari kerugian negara. Dalam UU No. 15 tahun 2006, tercatat 12 kali penggunaan istilah kerugian negara, sedangkan istilah kerugian keuangan negara 1 kali dipergunakan dalam Pasal 10 ayat (2) yang mengatur penilaian dan penetapan ganti kerugian terkait perbendaharaan.
Rekapitulasi penggunaan istilah-istilah tersebut dalam paket UU keuangan negara adalah sebagai berikut:
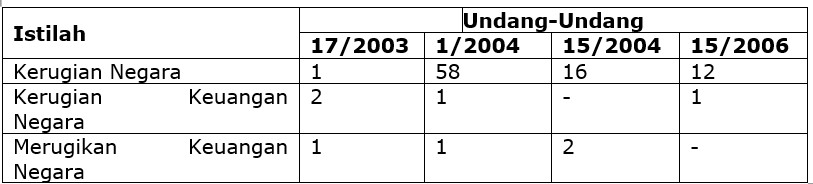
Dari uraian di atas, dengan penafsiran secara sistematis ternyata sulit untuk dapat menyimpulkan maksud pembuat UU dalam menggunakan 2 istilah tersebut. Dalam empat UU tersebut penggunaan dua istilah tersebut seperti tanpa maksud untuk membedakannya. Dua istilah tersebut bahkan digunakan di dalam 1 Pasal yang sama yang mengatur hal yang sama.
Dugaan yang paling mungkin adalah bahwa pembuat UU tidak mempedulikan aspek konsistensi dalam penggunaan 2 istilah tersebut, sehingga agak sulit bagi kita untuk bisa membuktikan hipotesa 1 dan 2. Hal ini menunjukkan kegagalan pembuat UU menerapkan Teori Perundang-undangan (Gesetzgebungtheorie). Menurut Maria Farida Indrati Soeprapto, Gesetzgebungtheorie berorientasi pada mencari kejelasan dan kejernihan makna atau pengertian-pengertian (begripsvorming dan begripsverheldering) dan bersifat kognitif (erklarungsorientiert).
Penerapan dalam Ketidakpahaman
Mencari tahu kejernihan maksud dan makna istilah kerugian negara dengan kerugian keuangan negara menggiring kita untuk berpikir dengan tidak meninggalkan persoalan filosofis hukumnya. Tidak hanya bagaimana memposisikan dua istilah tersebut di dalam UU itu sendiri, tetapi juga implikasinya yang mungkin bisa terjadi dan berdampak pada kasus-kasus nyata di masyarakat yang mungkin akan membawa dan meninggalkan permasalahan yang pelik. Awam, juga aparat penegak hukum, termasuk hakim bahkan para ahli hukum, seperti tidak mempersoalkan makna substansi antara istilah kerugian negara dengan kerugian keuangan negara.
Mungkin sebagian besar orang, dengan berfokus hanya pada empat paket UU keuangan negara, akan mengatakan buat apa mempermasalahkan hal tersebut, kerugian negara ya sama saja dengan kerugian keuangan negara. Tetapi manakala kita memandang kedua istilah tersebut dalam frame yang lebih luas, tidak hanya berfokus pada empat paket UU keuangan negara, maka antara kedua istilah tersebut adalah sebuah persoalan hukum yang belum tuntas. Sebagai contoh apabila kedua istilah tersebut kita kaitkan dengan unsur “merugikan keuangan negara” sebagai salah satu unsur dalam Pasal 2 dan 3 UU No. 31 Tahun 1999 sebagaimana telah diubah dengan UU No. 20 Tahun 2001 yang mana dua Pasal tersebut dicabut oleh UU No. 1 Tahun 2023 tentang KUHP (UU KUHP) sebagaimana telah diubah dengan UU No. 1 Tahun 2026 tentang Penyesuaian Pidana, dan diatur kembali di UU KUHP tersebut dalam Pasal 603 dan 604.
Rumusan unsur “merugikan keuangan negara” dalam Pasal 603 dan 604 UU KUHP apakah bisa langsung kita simpulkan bahwa unsur tersebut adalah merujuk pada pengertian kerugian negara sebagaimana diatur dalam UU No. 1 tahun 2004 tentang Perbendaharaan Negara? Elaborasi terhadap hal ini akan membawa dampak permasalahan yang tidak sederhana. Permasalahan tersebut antara lain:
- Frase dasar dari “merugikan keuangan negara” secara gramatikal adalah kerugian keuangan negara. Jadi seharusnya unsur Pasal 603 dan 604 KUHP merujuk pada pengertian kerugian keuangan negara, namun tentang kerugian keuangan negara tidak pernah ada satu pun UU yang memberikan definisi tentang kerugian keuangan negara.
- Apabila frasa unsur “merugikan keuangan negara” disimplifikasi rujukannya kepada definisi kerugian negara sebagaimana diatur dalam Pasal 1 angka 22 UU No. 1 tahun 2004 tentang Perbendaharaan Negara, apakah penerapannya sudah tepat? Bilamana kita baca isi dari UU No. 1 tahun 2004, substansi dari UU tersebut mengatur hal ikhwal pelaksanaan kebendaharan negara (sebenarnya menurut hemat penulis lebih tepat adalah kebendaharaan pemerintah) dalam lingkup pelaksanaan APBN/APBD. UU tersebut sama sekali tidak mengatur hal ikhwal pengelolaan keuangan (terlebih kebendaharaan) dalam kekayaan negara yang dipisahkan (BUMN/BUMD). Sementara apapun kasusnya, mau itu kasus kerugian di entitas pemerintah pusat/daerah atau pun BUMN/BUMD, penerapan unsur “merugikan keuangan negara” merujuk pada definisi kerugian negara dalam Pasal 1 angka 22 UU No. 1 Tahun 2004. Dan hal itu kurang tepat.
Pengujian Hipotesa
Apabila mungkin secara teoritis kerugian negara dan kerugian keuangan negara adalah dua hal yang memang seharusnya dibedakan, apakah salah satu menjadi sub sistem dari yang lain atau keduanya memiliki kesejajaran dalam sistem keuangan negara? Hal tersebut masih memiliki beberapa kendala dalam penerapannya. Dalam peraturan perundang-undangan yang ada saat ini yang diatur secara resmi dan diberi pengertiannya hanyalah istilah kerugian negara. Dua implikasi ke depan bila kedua pengertian tersebut harus dibedakan dan diakui keberadaannya adalah sebagai berikut:
Dari uraian-uraian di atas dapat diajukan pengujian terhadap tiga hipotesa sebagaimana sudah ditetapkan sebelumnya berikut jalan keluar untuk penyempurnaannya, yaitu:
- Bila kedua istilah tersebut adalah sama
Harus ditegaskan sejak dini bahwa kedua istilah tersebut adalah tidak sama. Mengapa? Karena UU sudah memberikan definisi apa itu kerugian negara. Tidak ada UU yang memberikan definisi tentang apa itu kerugian keuangan negara. Sehingga adalah suatu kesalahan legislative drafting dimana satu hal yang sepertinya dimaksudkan untuk hal yang sama mempergunakan dua istilah yang berbeda. Bilamana maksud pembuat UU menyamakan pengertian dua istilah tersebut seharusnya dilakukan revisi UU No. 1 Tahun 2004 dan UU yang lain untuk konsisten hanya mempergunakan istilah kerugian negara, bukan kerugian keuangan negara.
- Bila kedua istilah tersebut memiliki kedudukan dikotomis dan sejajar
Sangat jelas berdasarkan rekapitulasi penggunaan istilah kerugian negara dengan kerugian keuangan negara dalam UU, pembuat UU tampak tidak bermaksud untuk membedakannya. Bahkan dua istilah tersebut beberapa kali dipergunakan dalam Pasal yang sama untuk mengatur hal yang sama.
Namun apabila ternyata kedua istilah tersebut harus dibedakan, maka harus ada penyempurnaan undang-undang yang memberikan pengertian dan pengaturan yang baru bahwa hal ikhwal kerugian terhadap negara tidak hanya menimbulkan suatu kondisi kerugian negara, tetapi juga kerugian keuangan negara. Dengan asumsi bahwa UU No. 1 tahun 2004 tetap dipertahankan, maka harus ada UU yang mengatur baik secara umum maupun khusus yang di dalamnya antara lain mengatur dan memberikan definisi tentang kerugian keuangan negara.
- Bila salah satu merupakan sub-sistem dari yang lain
Mengulang kembali seperti yang sudah diuraikan dalam poin 2 di atas, pembuat UU sepertinya tidak bermaksud membedakan kedua istilah tersebut.
Namun apabila terdapat kebutuhan secara teoritis dalam perkembangan rezim hukum keuangan negara, maka harus ada penyempurnaan undang-undang yang memberikan pengertian dan pengaturan yang baru bahwa salah satu merupakan sub sistem dari yang lainnya. Bisa kerugian keuangan negara merupakan sub sistem dari kerugian negara atau sebaliknya.
Biladisepakati kerugian keuangan negara merupakan sub-sistem dari kerugian negara, penyempurnaannya bisa hanya dilakukan dalam peraturan pelaksanaan di bawah undang-undang, namun bila sebaliknya bahwa kerugian negara merupakan sub sistem dari kerugian keuangan negara maka penyempurnaan pengaturannya harus lebih radikal sampai dengan perubahan undang-undang yang selama ini sudah ada. Tetapi bisa jadi juga manakala diskursus tentang hal ini berkembang sampai ke perubahan mendasar dari konsepsi tentang keuangan negara, maka apapun kesepakatannya berimplikasi pada perubahan radikal keseluruhan undang-undang dalam rezim hukum keuangan negara.
Kesimpulan
Dari uraian-uraian di atas, dapat disimpulkan hal-hal sebagai berikut:
- Penggunaan istilah kerugian negara dan kerugian keuangan negara dalam peraturan perundang-undangan tampaknya oleh pembuat UU tidak dimaksudkan untuk membedakannya secara dikotomis. Lebih terlihat seperti ketidakkonsistenan dalam legislative drafting.
- Harus ada pengaturan kembali dalam peraturan perundang-undangan rezim hukum keuangan negara untuk mempertegas pengertian istilah kerugian negara dan kerugian keuangan negara untuk menghindari multi interpretasi agar bentuk-bentuk kerugian dalam lingkup keuangan negara hanya dapat ditafsirkan secara ketat.
- Usaha penyempurnaan pengaturan dimaksud dapat berimplikasi membuka ruang diskursus tentang konsepsi keuangan negara, yang sangat mungkin akan berdampak pada perubahan terhadap banyak peraturan perundang-undangan dalam rezim hukum keuangan negara.
*) Handrias Haryotomo, Partner pada Law Firm Wibhisana & Partners (WnP Law Firm), Mantan Kepala Bidang Kerugian Negara pada Badan Pemeriksa Keuangan
Artikel Opini ini adalah tulisan pribadi Penulis, isinya tidak mewakili pandangan Redaksi Hukumonline


