



Hampir enam tahun lalu saya menulis di sini mengenai persyaratan permodalan perusahaan penanaman modal asing di Indonesia: https://bit.ly/4rwxOoY. Ada dua catatan penting yang saya sampaikan. Pertama, syarat nilai investasi perlu dipertimbangkan kembali karena jauh lebih tinggi dibandingkan dengan negara ASEAN lain. Kedua, BKPM perlu mengakui agio atau premium sebagai bagian dari modal yang disetorkan oleh penanam modal.
Dengan keluarnya Peraturan Menteri Investasi Nomor 5 Tahun 2025 pada akhir 2025, kedua hal tersebut sudah diperbaiki. Untuk syarat investasi, paling tidak untuk sektor jasa makanan dan minuman, nilainya telah dikurangi menjadi Rp10 miliar per kabupaten/kota (Pasal 26 ayat (3) huruf b), dari sebelumnya Rp10 miliar untuk setiap outlet. Kemudian, agio akhirnya diakui sebagai bagian dari modal yang ditanamkan (Pasal 37 ayat (5) huruf d). Perubahan ini penting untuk disambut karena Kementerian Investasi terbukti mendengar masukan dari kalangan usaha dan praktisi.
Walaupun konsep agio ini sebenarnya telah lama hadir dalam sistem hukum dan akuntansi kita, dari hasil diskusi penulis dengan beberapa lulusan fakultas hukum, masih banyak yang belum memahami apa itu agio dan bagaimana kaitannya dengan modal disetor. Sebenarnya penulis pernah mengangkat masalah agio ini dalam kaitan dengan struktur permodalan PT di sini https://bit.ly/4deb0pD, dan merasa isu ini cukup relevan untuk diangkat kembali secara khusus melalui tulisan singkat ini.
Agio dan Pencatatannya
Kamus Besar Bahasa Indonesia (KBBI) mengenal kata agio sebagai selisih lebih antara hasil penjualan saham pada waktu emisi dan nilai nominalnya.
Selanjutnya, dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT), Pasal 8 huruf c mengatur pencatatan pemegang saham, jumlah yang disetornya, dan nilai nominal saham. Dalam penjelasannya ditegaskan bahwa apabila terdapat penyetoran yang melebihi nilai nominal (sehingga ada selisih antara nilai nominal dan nilai yang dibayar), maka kelebihan tersebut dicatat dalam laporan keuangan sebagai agio.
Lantas, di mana agio dicatat dalam laporan keuangan? Agio dicatat sebagai bagian dari ekuitas. Berikut contoh pencatatannya dalam laporan keuangan suatu perusahaan publik yang telah dipublikasi:
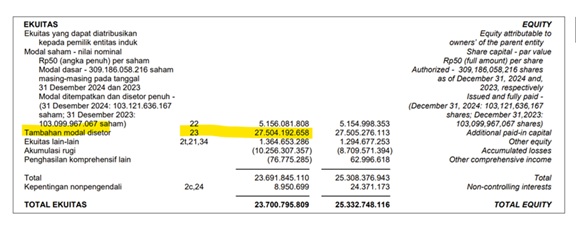
Sebagaimana dapat dilihat di atas, agio kerap dicatat dengan nama “tambahan modal disetor”. Item tambahan modal disetor ini biasanya dijelaskan lebih lanjut dalam catatan atas laporan keuangan sebagai selisih antara nilai nominal dan penerimaan modal. Ada juga yang menyebutkan bahwa tambahan setoran modal itu sebagai agio. Bagaimanapun penyebutannya, selisih antara nilai nominal dan jumlah penyetoran tersebut diakui serta wajib dicatat dalam laporan keuangan perseroan.
Lalu, bagaimana perlakuan atas dana selisih tersebut? Dana tersebut menjadi dana perseroan, dan secara tidak langsung seluruh pemegang saham memiliki hak atasnya secara proporsional sesuai kepemilikan saham masing-masing.
Tambahan modal disetor ini dapat dikonversi menjadi saham. Konversi ini sering disebut sebagai kapitalisasi agio. Namun, kapitalisasi agio dapat menjadi objek pajak apabila nilai total saham baru yang dikeluarkan lebih besar dibandingkan dengan jumlah setoran yang menjadi dasar konversi. Saham hasil konversi agio tersebut pada prinsipnya menjadi hak seluruh pemegang saham secara proporsional.
Mengapa Ada Agio?
Mengapa harus ada konsep yang disebut agio? Jawabannya sederhana: karena ada nilai nominal. Jika saham diterbitkan tanpa nilai nominal, maka agio tidak akan muncul. Agio tercipta karena adanya perbedaan antara modal yang disetorkan dan nilai nominal saham yang diperoleh.
Mengapa perbedaan itu bisa terjadi? Karena perjalanan suatu perusahaan cukup dinamis. Misalnya, suatu perusahaan yang didirikan dengan modal Rp5 miliar seharusnya pada tahun-tahun berikutnya nilainya meningkat menjadi di atas modalnya (atau bisa juga di bawahnya jika usahanya gagal). Karena memang esensinya kegiatan usaha itu adalah bagaimana mengelola modal untuk memberikan manfaat untuk masyarakat dan menciptakan nilai ekonomi yang lebih tinggi bagi perusahaan.
Kita coba ambil contoh perusahaan yang bergerak dalam bidang makanan dan minuman, khususnya restoran. Dengan modal awal Rp5 miliar tersebut akan digunakan untuk biaya modal seperti sewa tempat, penataan interior, perlengkapan dapur dan perkakas lainnya dan biaya operasional, seperti gaji pegawai, biaya marketing, pembelian bahan baku, serta stock lainnya.
Bagaimana nasib dan nilai restoran tersebut lima tahun ke depan tergantung banyak hal. Yang paling menentukan adalah apakah restoran tersebut dapat menarik banyak pengunjung secara konsisten dan makanan/minuman dapat dijual dengan harga lebih tinggi dibandingkan dengan biaya produksinya. Jika kedua hal ini tercapai, maka dapat dipastikan usaha ini menghasilkan keuntungan dan nilai perusahaan pasti lebih tinggi dari modalnya.
Sudah cukup banyak contoh perusahaan dalam bidang makanan & minuman di Indonesia yang berawal dari satu outlet, kemudian berkembang menjadi ratusan outlet dan sampai memiliki pendapatan di atas Rp1 triliun.
Dari semua perusahaan yang berhasil tumbuh tersebut, dapat dipastikan nilai bisnis yang sebenarnya sudah jauh di atas nilai nominal pada waktu awal perusahaan itu didirikan. Sehingga jika ada pemegang saham yang masuk setelah perusahaan itu berkembang, nilai per saham yang dibayarkan oleh pihak yang baru masuk tersebut pasti jauh di atas nilai nominal saham awal.
Sudah waktunya nilai nominal saham tidak lagi menjadi syarat dalam UU PT kita. Saat ini nilai nominal masih disyaratkan melalui Pasal 31 UU PT. Namun demikian, ayat (2) pada pasal tersebut membuka kemungkinan modal perseroan terdiri atas saham tanpa nilai nominal, sepanjang diatur khusus dalam bidang pasar modal. Cakupan pengecualian ayat 2 ini perlu diperluas untuk perusahaan tertutup.
*) Ahmad Fikri Assegaf, Co-Founder Hukumonline, Advokat di Jakarta
Artikel Opini ini adalah tulisan pribadi Penulis, isinya tidak mewakili pandangan Redaksi Hukumonline |


