



Perbandingan Pengaturan
Berikut ini tabel yang menyajikan perbandingan pengaturan lama dengan pengaturan berlaku terhadap Wajib Pajak (WP) dan Objek Pajak (OP).
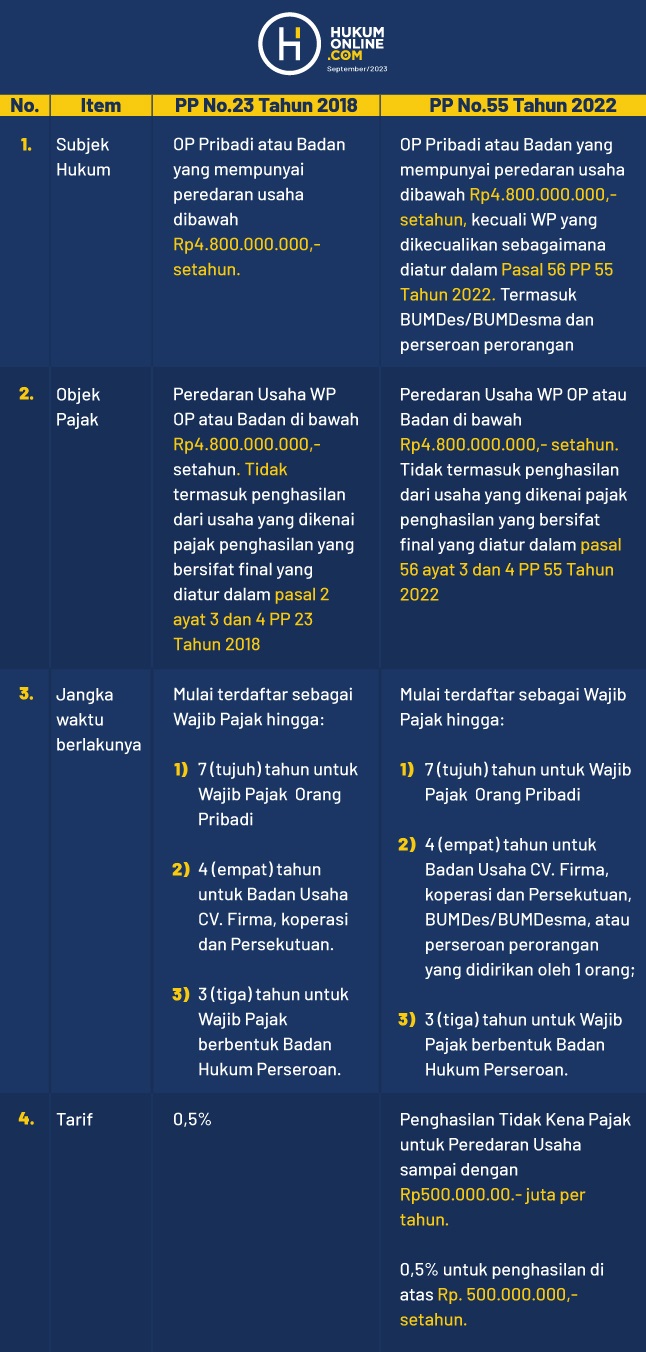
Tabel di atas menunjukkan bahwa ada perbedaan signifikan antara PP No.23 Tahun 2018 dan PP No.55 Tahun 2022. Terlihat jelas dengan dimasukkannya subjek pajak BUMDes/BUMDesma dan perseroan perorangan serta adanya penghasilan tidak kena pajak untuk peredaran usaha sampai dengan Rp.500.000.000,- per tahun.
Simulasi Perhitungan PPh Final 0,5%
Perhitungan tarif PPh Final adalah dengan mengalikan peredaran bruto dengan tarif PPh Final 0,5%. Peredaran bruto yang dijadikan dasar pengenaan pajak adalah imbalan atau nilai pengganti berupa uang atau nilai uang yang diterima atau diperoleh dari usaha, sebelum dikurangi potongan penjualan, potongan tunai, dan/atau potongan sejenis. Berikut ini adalah contohnya.
Wajib Pajak Orang Pribadi
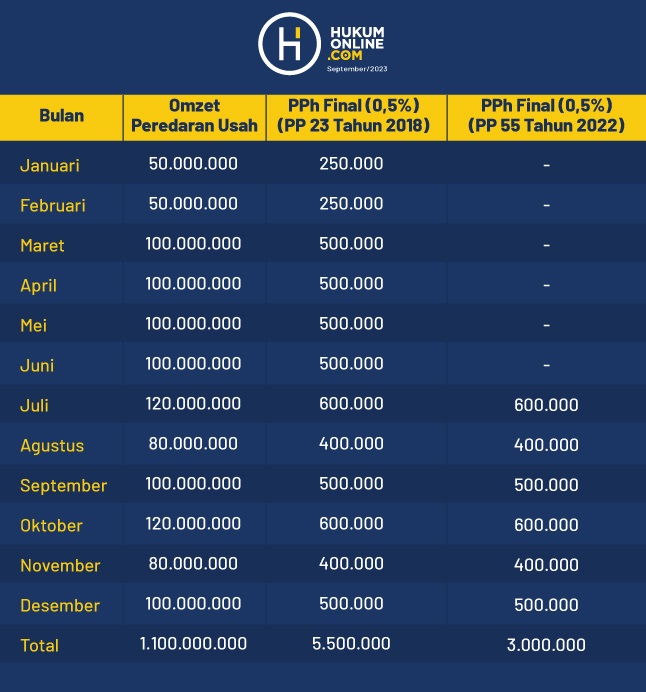
Perhitungan tarif PPh Final 0,5% bagi orang pribadi pada PP No.55 Tahun 2022 mengalami perbedaan.Wajib Pajak orang pribadi dengan peredaran bruto sampai dengan Rp500.000.000,- dalam satu tahun pajak tidak dikenakan PPh Final 0,5%. Maka, perhitungan tarif PPh Final 0,5% dimulai pada saat omzet peredaran usaha sudah diatas Rp500.000.000,-.
Wajib Pajak Badan
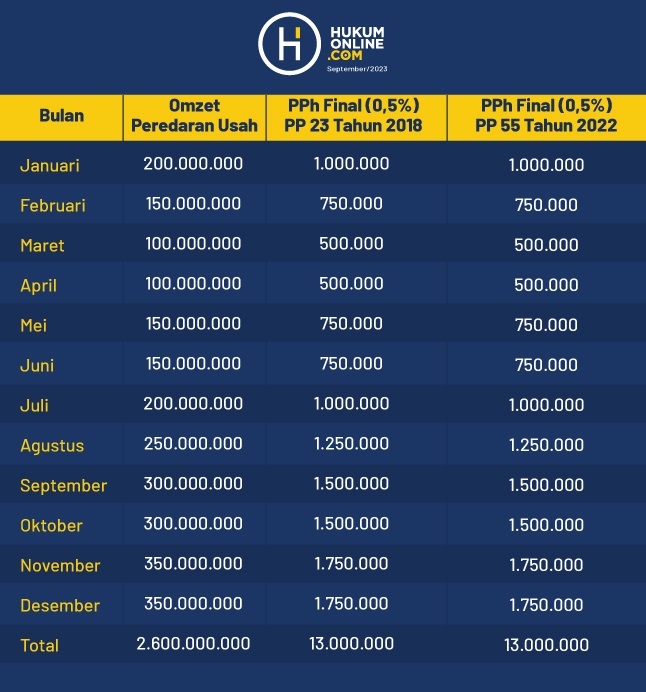
Perhitungan bagi Wajib Pajak badan adalah jumlah peredaran bruto atas penghasilan dari usaha setiap bulan dikalikan dengan tarif PPh final 0,5%.Penghitungan PPh final 0,5% tersebut dilakukan setiap masa pajak. Pajak yang terhutang disetor oleh Wajib Pajak setiap masa pajak. Pajak terhutang akan dipotong/dipungut oleh pemotong atau pemungut pajak setiap transaksi untuk Wajib Pajak yang bertransaksi dengan pihak pemotong atau pemungut.
Wajib Pajak yang bertransaksi dengan pemotong atau pemungut harus mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak. Surat keterangan adalah surat yang diterbitkan oleh Kantor Pelayanan Pajak (KPP) yang menerangkan bahwa Wajib Pajak dikenakan PPh Final. Surat ini wajib dimiliki oleh Wajib Pajak yang ingin mendapatkan fasilitas tarif PPh Final 0,5%. Surat keterangan tersebut tidak hanya penting bagi Wajib Pajak yang menggunakannya, tetapi juga bagi lawan transaksi mereka. Surat keterangan ini harus disampaikan kepada lawan transaksi sebagai dasar pemotongan atau penyetoran PPh Final. Jika wajib pajak tidak menyerahkan surat keterangan ini kepada lawan transaksi, maka lawan transaksi harus memotong atau memungut atas PPh Pasal 21, 22, dan 23 dengan tarif sesuai dengan ketentuan UU PPh.
Berikut ini sekadar contoh simulasi konkret untuk membayangkannya: PT C menggunakan jasa katering dari CV D dengan nilai sebesar Rp20.000.000,- . Seharusnya, PT C memotong PPh Pasal 23 sebesar 2% dari Rp20.000.000,- yaitu Rp400.000,-. Namun, karena CV D telah menyerahkan fotokopi Surat Keterangan PP 55 kepada PT C, maka PT C tidak memotong PPh Pasal 23 melainkan PPh Final 0,5% dari Rp20.000.000,- yaitu Rp100.000.
*)Ari Irfano, S.E., S.H., M.Ak., M.Kn., Pendiri PT HSI Consulting.
Artikel kolom ini adalah tulisan pribadi Penulis, isinya tidak mewakili pandangan Redaksi Hukumonline. |


