


Belakangan terakhir, konsep ESG (Environmental, Social, and Governance) semakin mendapatkan perhatian sebagai landasan penting dalam pembangunan ekonomi yang berkelanjutan. Korporasi di Indonesia pun masih terus beradaptasi dalam mengimplementasikan konsep tersebut. Terlebih, saat ini korporasi tidak hanya diharuskan melaporkan keuangan saja, tapi juga memberikan laporan ESG yang bersifat non-financial.
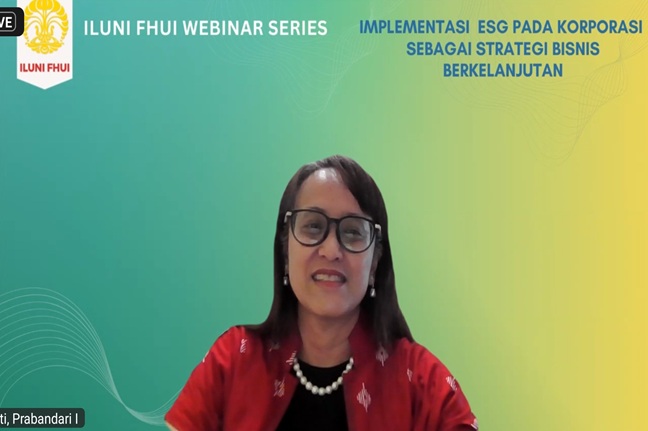
Anggota Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia (DSK IAI), Prabandari Murti mengatakan kegiatan melaporkan kinerja non-keuangan bukanlah suatu hal yang baru. Hanya saja, memang dalam implementasinya masih membutuhkan adaptasi. Laporan tersebut menjadi penting, agar dapat memahami suatu perusahaan yang bakal berdampak pada ESG.
“Ketika bicara tentang laporan non-financial itu bukan hal baru dan itu adalah langkah untuk keberlanjutan,” kata Prabandari Murti dalam Webinar Series Ikatan Alumni Fakultas Hukum Universitas Indonesia (ILUNI FHUI), Kamis (13/3/2025).
Baca juga:
- Belum Diatur Khusus, Regulasi ESG Tersebar di Berbagai Peraturan
- Esensi ESG dalam Tata Kelola Perusahaan dan Pengaturannya di Indonesia
Perempuan biasa disapa Ririn itu menjelaskan, standar keberlanjutan untuk laporan ESD suatu Perusahaan tidak sama dengan standar laporan keuangan biasa. Ada standar yang harus diikuti oleh perusahaan, yakni dengan International Financial Reporting Standards (IFRS).
IFRS sendiri dibagi menjadi 2 bagian. IFRS S1 yang berfungsi untuk menyediakan persyaratan pelaporan yang dirancang agar perusahaan mampu berkomunikasi dengan investor mengenai risiko dan peluang yang berkaitan dengan keberlanjutan yang dihadapi dalam jangka pendek, menengah, dan panjang. IFRS S2 berfungsi mengungkap informasi mengenai risiko dan peluang berkaitan dengan iklim yang dirancang untuk diimplementasikan bersama IFRS S1.
“Salah satu tujuan IFRS terkait keberlanjutan ini. Untuk kedepannya mencoba membuat suatu standar yang konsisten, bisa dibandingkan, dan memiliki konektivitas terhadap laporan Perusahaan,” ucap Ririn.
